7 วิธีผ่อนบ้านให้หมดเร็ว ปลอดหนี้เร็วทันใจมนุษย์เงินเดือน

มนุษย์เงินเดือนคนไหนก็ตามที่เลือกซื้อบ้าน คอนโดมิเนียม หรือทาวน์โฮม แน่นอนว่าไม่อยากเป็นหนี้กับธนาคารนาน อยากจะปิดหนี้ให้เร็ว แต่สภาพทางการเงินก็ไม่ได้เอื้ออำนวยในยุคเศรษฐกิจฝืดเคืองเช่นนี้ ดังนั้นทางที่ดีนอกจากจะต้องประหยัด ไม่สร้างหนี้เพิ่ม และหารายได้พิเศษแล้ว ยังจำเป็นต้องรู้วิธีผ่อนบ้านยังไงให้หมดไว โปะบ้าน ในแบบฉบับที่ช่วยให้มนุษย์เงินเดือนปิดหนี้บ้านได้อย่างรวดเร็วด้วย
ผ่อนบ้านยังไงให้หมดไว! ง่ายนิดเดียว

พยายามชำระเกินทุกงวด
เทคนิคการผ่อนบ้านให้หมดไว ข้อแรกโดยปกติธนาคารจะกำหนดอัตราผ่อนสินเชื่อที่อยู่อาศัยไม่ว่าจะเป็นบ้าน คอนโด หรือทาวน์โฮมในอัตราต่ำสุด เช่น มนุษย์เงินเดือนซื้อบ้านในราคา 5 ล้านบาท ทำการวางเงินดาวน์ 10% เหลือยอดเงินจำนวน 4,500,000 บาท ในการขอกู้ธนาคาร ซึ่งธนาคารคิดอัตราดอกเบี้ยแบบคงที่ 5.995% ทำให้มียอดผ่อนชำระต่อเดือนอยู่ที่ 26,965.31 บาท เป็นระยะเวลา 30 ปี ถ้าหากมนุษย์เงินเดือนสามารถชำระเกินเป็น 35,000 บาทต่อเดือน จะทำให้สามารถลดระยะเวลาที่เป็นหนี้กับธนาคารจาก 30 ปี เหลือประมาณ 12 ปี

เลือกโปะบ้านช่วงดอกเบี้ยลด
มนุษย์เงินเดือนที่ขอสินเชื่อที่อยู่อาศัยกับธนาคาร เมื่อได้รับอนุมัติแล้ว ส่วนใหญ่มักได้อัตราดอกเบี้ยคงที่ 3 ปี ซึ่งเป็นเรทอัตราดอกเบี้ยต่ำ ดังนั้นในช่วงระยะเวลานี้จึงเหมาะแก่การโปะบ้าน เพื่อให้ลดทั้งเงินต้นและดอกเบี้ย
ตัวอย่าง: นายเอ กู้เงินซื้อบ้านโครงการสิริเพลส ประชาอุทิศ 90 กับธนาคารแห่งหนึ่งเป็นจำนวนเงิน 2 ล้านบาท และต้องทำการผ่อนต่องวด 14,000 บาท โดยงวดถัดไปนายเอต้องการโปะบ้านแบบลดต้นลดดอก โดยเลือกโปะบ้านเพิ่มอีก 16,000 บาท ทำให้งวดนี้จะต้องจ่ายทั้งหมด 30,000 บาท หลังจากวันที่ตัดยอดไปแล้ว 5 วัน ซึ่งธนาคารได้ทำการคิดดอกเบี้ยทุกวัน ตกวันละประมาณ 300 บาท ดังนั้นเงินจำนวน 30,000 บาท จะถูกหักเงินต้น 28,500 บาท และดอกเบี้ย 1,500 บาท
ทั้งนี้จากกรณีตัวอย่างข้างต้นหากนายเอต้องการโปะบ้านแบบลดเงินต้นอย่างเดียวสามารถทำได้โดยการจ่ายค่างวดผ่อนบ้าน 2 รอบ คือ รอบที่ 1 จ่ายค่างวด 14,000 บาท ตามที่ธนาคารกำหนด ก่อนวันที่ตัดยอด โดยระบบของธนาคารจะนำเงินก้อนนี้ไปหักดอกเบี้ยที่ต้องจ่าย และหลังจากวันที่ตัดยอดจึงทำการโปะบ้านจำนวนเงิน 16,000 บาท เงินที่ถูกโปะทั้งหมดจะนำไปลดเงินต้นทั้งหมดทันที ทั้งนี้เมื่อเงินต้นถูกลด อัตราดอกเบี้ยในเดือนถัดไปก็จะปรับลดตามด้วยเช่นกัน ทำให้วิธีนี้เป็นวิธีที่ช่วยให้นายเอสามารถผ่อนบ้านให้หมดเร็วขึ้น

Refinance หรือ Retention ขอปรับดอกเบี้ยลดลง
กรณีนี้เป็นประโยชน์กับมนุษย์เงินเดือนที่เป็นหนี้สินเชื่อที่อยู่อาศัยกับธนาคารจนครบ 3 ปี หรือตามสัญญาที่ธนาคารระบุไว้ จากดอกเบี้ยแบบคงที่ตลอด 3 ปีจะถูกปรับเปลี่ยนเป็น MRR หรือดอกเบี้ยลอยตัวตามอัตราของดอกเบี้ยในช่วงนั้น ทำให้ดอกเบี้ยถูกปรับสูงขึ้น เงินที่ต้องผ่อนบ้านกับธนาคารแต่ละงวด แทนที่ส่วนใหญ่จะถูกนำไปหักเงินต้น ในทางกลับกันถูกนำไปหักดอกเบี้ยจำนวนมาก ดังนั้นมนุษย์เงินเดือนที่อยากปิดหนี้แบบรวดเร็วสามารถขอปรับดอกเบี้ยลดลงได้ด้วย 2 วิธีนี้
วิธีนี้คือการย้ายหนี้บ้านจากธนาคารเดิม ไปอีกธนาคารหนึ่ง โดยมีวัตถุประสงค์เพื่อขออัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยที่ถูกกว่า เพื่อให้มนุษย์เงินสามารถปิดหนี้ได้เร็วขึ้น และเป็นอีกทางเลือกหนึ่งที่ช่วยลดภาระการผ่อนบ้าน
-
Retention
เป็นวิธีปรับดอกเบี้ยให้ลดลงด้วยการปรับโครงสร้างหนี้ใหม่กับธนาคารเดิม ที่มนุษย์เงินเดือนได้ยื่นกู้อยู่และครบ 3 ปีหรือตามสัญญาที่ธนาคารกำหนดแล้ว โดยข้อดีของวิธีนี้คือ หากมนุษย์เงินเดือนมีประวัติการผ่อนบ้านดีมาตลอด โอกาสที่ธนาคารจะอนุมัติ Retention เพื่อปรับลดดอกเบี้ยก็ง่ายขึ้น
ทั้งนี้การที่มนุษย์เงินจะทำธุรกรรมกับธนาคารทั้ง Refinance หรือ Retention ได้นั้น จะต้องดูก่อนว่าสินเชื่อที่อยู่อาศัยนี้ครบ 3 ปี หรือตามสัญญาที่ธนาคารกำหนดแล้วหรือเปล่า เพราะถ้าหากขอปรับอัตราดอกเบี้ยลดลงทั้ง วิธีผ่อนบ้านให้หมดเร็วข้างต้นโดยที่ยังไม่หมดสัญญา อาจจำเป็นต้องจ่ายค่าปรับตามที่ธนาคารกำหนดไว้
ไม่รู้เรื่องเอกสาร, กู้ไม่ผ่าน วางแผนไม่เป็น, ไม่แน่ใจจะปรึกษาใครดี สามารถปรึกษาแสนสิริได้

หยุดการสร้างหนี้เพิ่ม
วิธีนี้เรียกว่าเป็นวิธีผ่อนบ้านให้หมดเร็วที่สำคัญอย่างมากสำหรับมนุษย์เงินเดือน ที่จะทำให้สามารถปิดหนี้บ้านได้เร็วขึ้นด้วยการไม่ก่อหนี้เพิ่ม เพราะถ้าหากเป็นหนี้ทั้งบัตรเครดิต รถยนต์ หรือสินเชื่อส่วนบุคคลต่างๆ แน่นอนว่าการจะผ่อนบ้านให้หมดเร็วคงเป็นเรื่องยาก ดังนั้นทางที่ดีที่สุด เน้นการไม่สร้างหนี้เพิ่ม และเปลี่ยนเป็นการสร้างรายได้เสริม หาเงินจากรายได้พิเศษ หรือจากการออมก็สามารถนำมาโปะบ้าน พร้อมปฏิบัติตาม 3 วิธีข้างต้น ก็จะสามารถทำให้มนุษย์เงินเดือนที่ซื้อบ้าน คอนโด หรือทาวน์โฮมอยู่ตอนนี้ ปิดหนี้ได้อย่างรวดเร็ว แถมยังมีประวัติทางการเงินที่ขาวสะอาด สะดวกต่อการยื่นขอสินเชื่อต่างๆ กับทางธนาคารในอนาคตอีกด้วย

ใช้เงินก้อนใหญ่โปะทุกปีที่ทำได้
สำหรับมนุษย์เงินเดือนในช่วงปลายปี นอกจากจะได้พักผ่อนยาว ๆ ในช่วงวันหยุดแล้ว โบนัสก็ถือเป็นอีกหนึ่งสิ่งที่หลายคนรอคอย เพราะโบนัสคือเงินก้อนใหญ่ที่เข้ามาในทุก ๆ ปี ซึ่งเป็นโอกาสที่ดีในการใช้เงินก้อนเพื่อปรับสถานะทางการเงินให้ดีขึ้นได้ สำหรับผู้ที่มีภาระในการผ่อนบ้าน การนำเงินโบนัสมาโปะงวดบ้านเป็นอีกวิธีผ่อนบ้านให้หมดเร็ว และเป็นวิธีที่ช่วยลดจำนวนเงินต้นและระยะเวลาในการผ่อนชำระได้อย่างมีประสิทธิภาพ
การโปะเงินก้อนในทุก ๆ ครั้งที่ทำได้ถือเป็นการลดภาระดอกเบี้ยที่ต้องจ่ายในระยะยาว ประหยัดค่าใช้จ่ายในอนาคต นอกจากนี้ยังเป็นการวางแผนการเงินที่ช่วยเพิ่มความมั่นคงมากยิ่งขึ้น เพราะเมื่อสามารถโปะหนี้ได้มากขึ้น ก็จะช่วยให้หมดหนี้ได้เร็ว ไม่ต้องแบกรับภาระหนี้ระยะยาว ถือเป็นการวางแผนการเงินที่ดีและมีความคุ้มค่าในระยะยาวอย่างแท้จริง

ชำระหนี้บ้านตามกำหนด ไม่ผิดนัดชำระ
การชำระหนี้บ้านตามกำหนดทุกเดือนเป็นสิ่งสำคัญที่ควรปฏิบัติอย่างเคร่งครัด เพราะการผิดชำระจะทำให้ต้องจ่ายค่างวดที่สูงขึ้นในเดือนถัดไป อีกทั้งยังทำให้ยืดเวลาในการผ่อนชำระให้นานขึ้น ซึ่งส่งผลกระทบต่อสภาพคล่องทางการเงิน นอกจากนี้การผิดชำระหนี้ยังทำให้เราเสียเครดิต เมื่อมีการขอกู้อื่น ๆ ในอนาคตอาจทำให้การยื่นขอสินเชื่อผ่านได้ยากอีกด้วย
ที่สำคัญหากผิดชำระเกิน 30 แต่ไม่ถึง 90 วัน อัตราดอกเบี้ยจะปรับเป็นดอกเบี้ยผิดนัด ซึ่งอัตราดอกเบี้ยผิดนัดจะสูงกว่าอัตราดอกเบี้ยทั่วไปหลายเท่าตัว ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร แต่ในกรณีที่ผิดนัดชำระเกิน 90 วัน สถานะบัญชีจะกลายเป็นหนี้เสียและอาจถูกฟ้องยึดบ้าน การผิดชำระทำให้สถานะทางการเงินแย่ลงและเสี่ยงต่อการสูญเสียทรัพย์สินได้ ดังนั้นเราควรชำระหนี้ให้ตรงเวลา ไม่ผิดนัดชำระ

วางแผนการเงินเพื่อการผ่อนชำระได้มากขึ้น
อีกเทคนิคการผ่อนบ้านให้หมดไว คือการวางแผนทางการเงินที่ดีถือเป็นการสร้างรากฐานทางการเงินที่มั่นคงและมีประสิทธิภาพ ซึ่งไม่เพียงแต่ช่วยให้เราจัดการกับการเงินในปัจจุบันได้ดี แต่ยังเป็นการเตรียมความพร้อมในระยะยาว
การทำบัญชีรายรับ-รายจ่ายเป็นเครื่องมือสำคัญที่ช่วยให้เราสามารถมองเห็นสภาพการเงินโดยรวมได้อย่างชัดเจน และเข้าใจการใช้จ่ายในแต่ละเดือนได้ เมื่อเรารู้ว่ามีรายได้และค่าใช้จ่ายในแต่ละส่วนอย่างไร เราก็สามารถตัดค่าใช้จ่ายที่ไม่จำเป็นออก และนำเงินส่วนที่เหลือมาใช้ในการผ่อนชำระหนี้บ้านได้มากขึ้น ซึ่งจะช่วยให้หนี้สินของเราลดลงเร็วขึ้นและไม่ทำให้กระทบต่อสภาพการเงินในระยะยาว นอกจากนี้ยังช่วยให้การเงินของเรามีความยืดหยุ่นและมั่นคงมากขึ้น จึงทำให้เราสามารถบรรลุเป้าหมายทางการเงินที่ตั้งไว้อย่างมีประสิทธิภาพ
ตารางสรุปลักษณะการผ่อนบ้าน และโปะบ้าน ที่ช่วยลดระยะเวลาการเป็นหนี้
| รูปแบบการผ่อน | ระยะเวลาการผ่อน |
|---|---|
| ผ่อนตามแผนที่ธนาคารกำหนด | 30 ปี |
| ผ่อนตามแผนที่ธนาคารกำหนด และมีการโปะบ้านเพิ่ม | ประมาณ 10 ปี* |
| ผ่อนตามแผนที่ธนาคารกำหนด และมีการรีไฟแนนซ์ | ประมาณ 20 ปี |
| ผ่อนตามแผนที่ธนาคารกำหนด โปะบ้านเพิ่ม และมีการรีไฟแนนซ์ | ประมาณ 8-9 ปี |
*จากตารางข้างต้นนั้นเป็นการยกตัวอย่างการผ่อนบ้าน โปะบ้านและประมาณระยะเวลาการผ่อนบ้านให้หมดเร็วเท่านั้น ทั้งนี้สามารถตรวจสอบเงื่อนไขในการผ่อนชำระตามสัญญาที่ธนาคารนั้นระบุไว้
แหล่งข้อมูล: krungsri.com
เข้าใจวิธีผ่อนบ้านให้หมดเร็ว ฉบับปลอดหนี้ทันใจมนุษย์เงินเดือนกันแต่ละวิธีแล้ว ช่วงนี้ใครที่จะทำการ Refinance หรือ Retention เรียกว่าเป็นโอกาสดี เนื่องจากธนาคารพร้อมใจกันลดอัตราดอกเบี้ยที่อยู่อาศัยให้ต่ำลง เอื้อทั้งคนกู้บ้านและซื้อบ้านตอนนี้ แถมแสนสิริมีโปรโมชันดีๆ กับโปรโมชันบ้านและทาวน์โฮมพร้อมอยู่พร้อมพบประสบการณ์ซื้อบ้าน แสน Smooth ในทุกขั้นตอน
พบกับ ลดแรง! HOT UNIT คัดพิเศษ บ้านเดี่ยว บ้านแฝด ทาวน์โฮม คอนโด หลากหลายทำเลศักยภาพจากแสนสิริ กว่า 1,000 ยูนิต
คำถามที่พบบ่อย
Q :
ธนาคารเก็บค่าธรรมเนียมการชำระหนี้ก่อนกำหนดหรือไม่?
A :
Q :
อะไรคือข้อดีข้อเสียของการเลือกระหว่างดอกเบี้ยคงที่กับลอยตัว?
A :
Q :
เทคนิคการแบ่งเงินผ่อนเป็นสองงวดต่อเดือนทำอย่างไร และช่วยประหยัดได้จริงหรือไม่?
A :
Q :
การใช้บัตรเครดิตผ่อนบ้านได้คะแนนสะสมเพื่อลดภาระดอกเบี้ยทำได้จริงหรือไม่?
A :
Q :
ช่วงเวลาที่เหมาะสมในการจ่ายเงินเพิ่มคือเมื่อไหร่ และควรแจ้งธนาคารอย่างไร?
A :


บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”


คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม
#Tag ยอดนิยม
โครงการที่น่าสนใจ
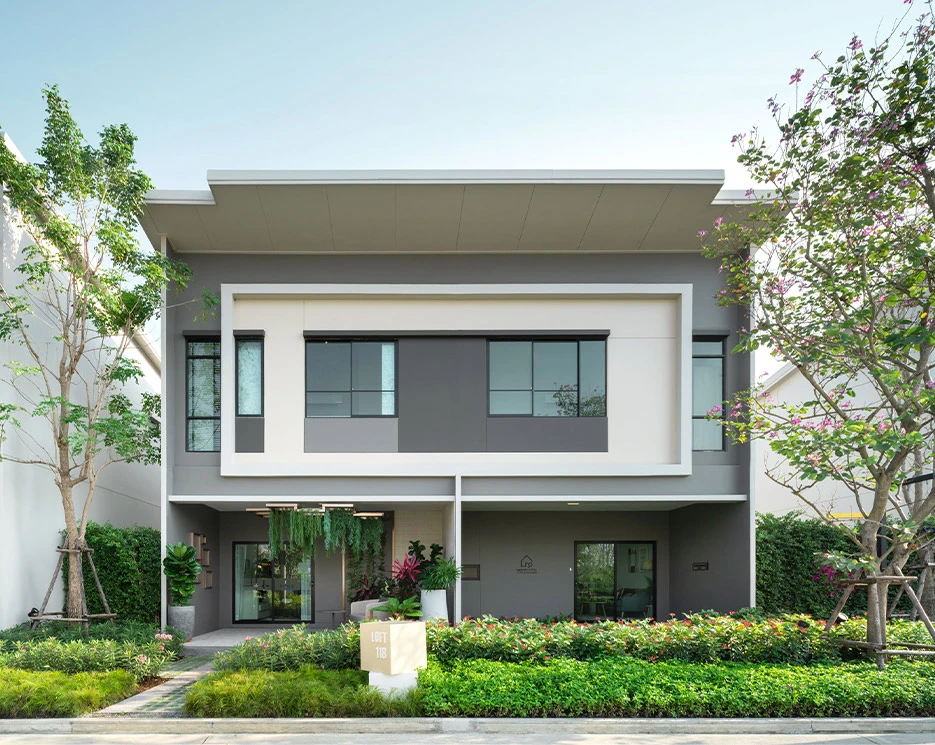
สิริ เพลส ประชาอุทิศ 90
ทาวน์โฮม 2 ชั้น ประชาอุทิศ 90 บนทำเลใกล้สิ่งอำนวยความสะดวกครบครัน ทั้งโรงเรียน โรงพยาบาล และห้างสรรพสินค้า
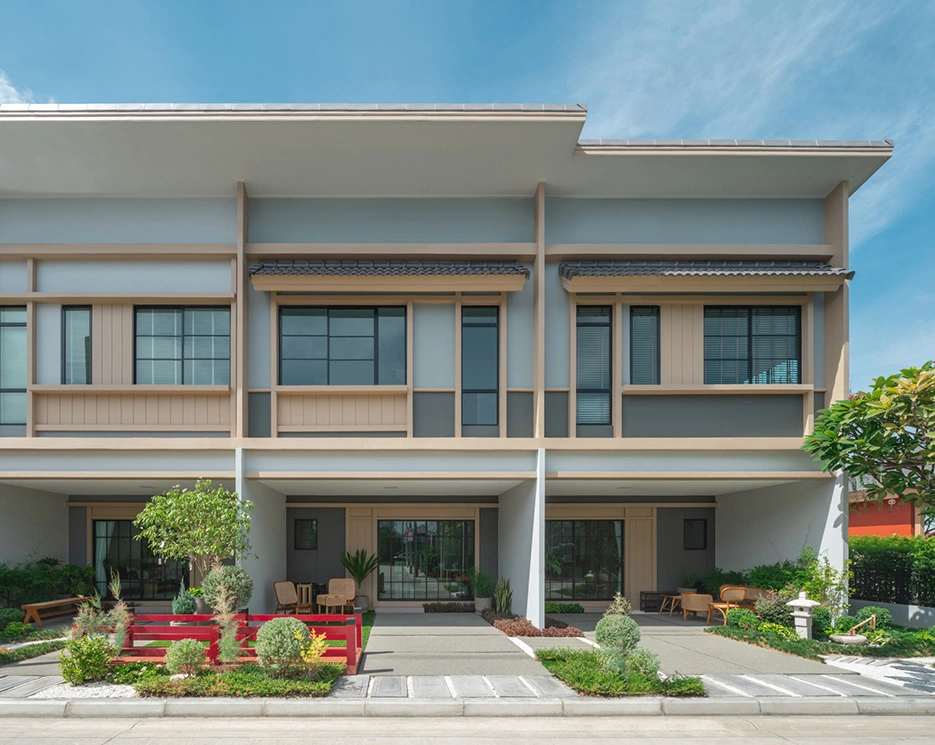
สิริ เพลส วงแหวน - ลำลูกกา
ทาวน์โฮม ลำลูกกา 2 ชั้น สไตล์ญี่ปุ่น เสน่ห์แห่งเมืองเกียวโต บนทำเล วงแหวน-ลำลูกกา ติดมอเตอร์เวย์ สิ่งอำนวยความสะดวกครบครัน
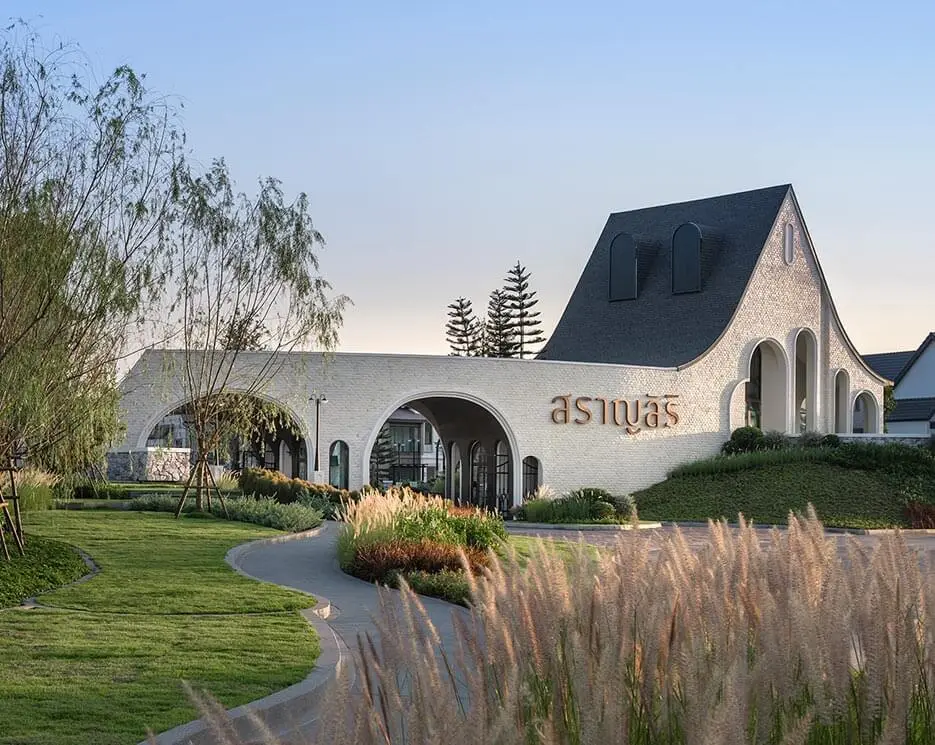
สราญสิริ ประชาอุทิศ 90
บ้านเดี่ยว ประชาอุทิศ 90 บ้านสไตล์ Modern Farmhouse ใกล้ทางด่วน เดินทางสะดวกสู่โซน สีลม-สาทร ได้สะดวก
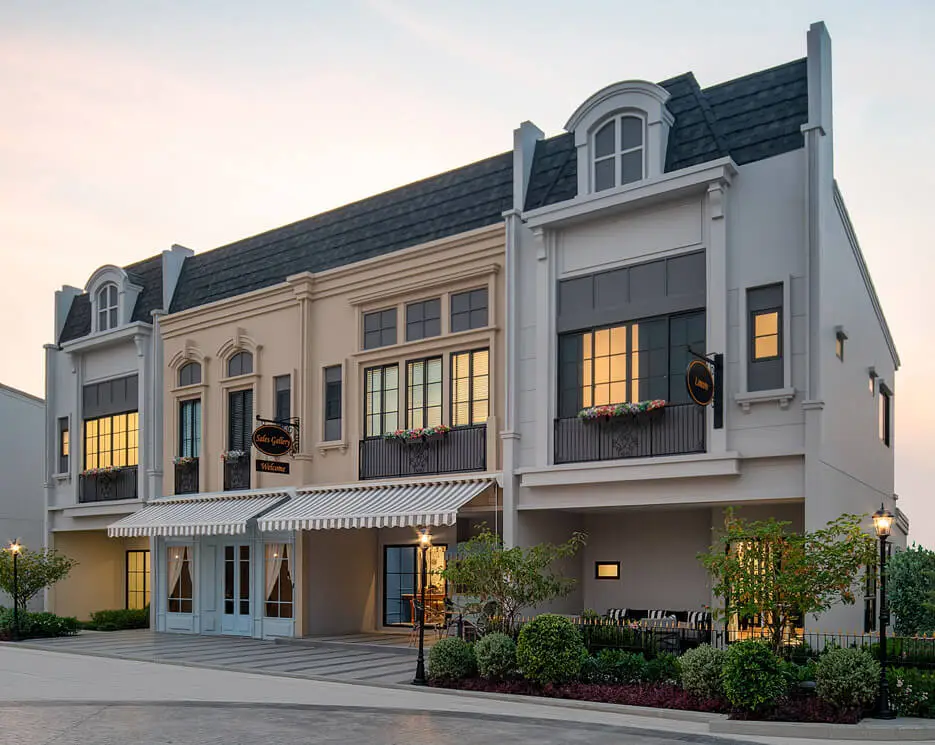
สิริ เพลส เมกาบางนา
ทาวน์โฮมพร้อมอยู่ ดีไซน์ปารีส บรรยากาศทะเลสาบ ส่วนกลางครบขนาดใหญ่ ทำเลดีใกล้ทางด่วน และเมกาบางนา
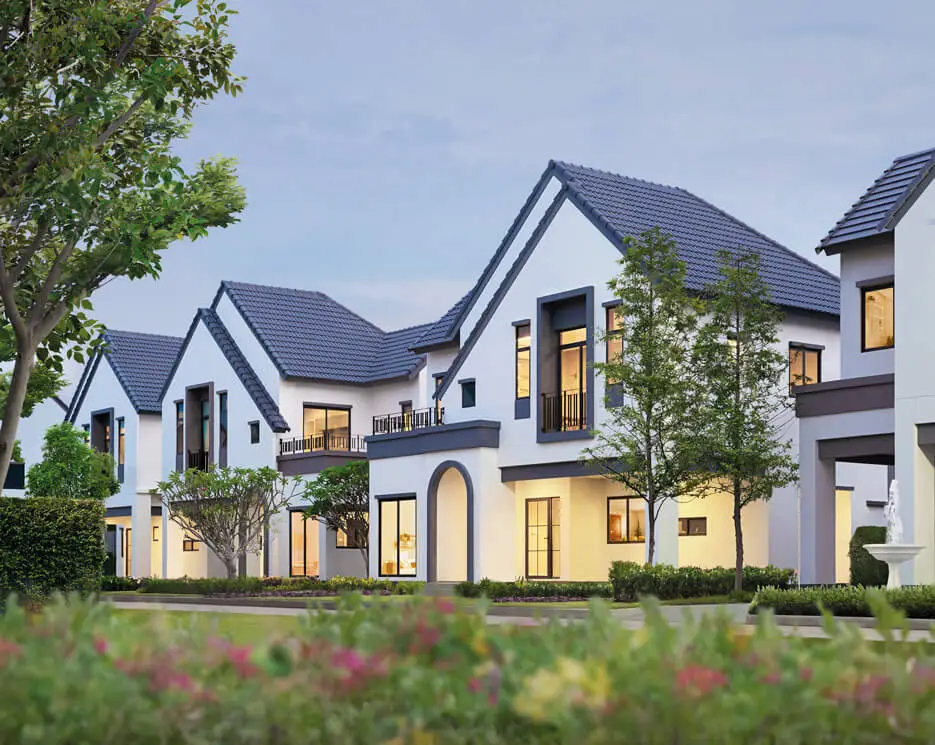
สราญสิริ บางนา
บ้านเดี่ยวซีรีส์ใหม่ สไตล์ URBAN FARMHOUSE วิวทะเลสาบ ใกล้ทางด่วน และเมกาบางนา ครบทุกศักยภาพเพื่อการเดินทาง
สิริ เพลส ราชพฤกษ์ - นครอินทร์
ทาวน์โฮม ราชพฤกษ์ 2 ชั้น หน้าสวน 4 ห้องนอน ใกล้ทางด่วนศรีรัช-จตุจักร The Walk และวงเวียนพระราม 5
สิริ เพลส ประชาอุทิศ 90
ทาวน์โฮม 2 ชั้น ประชาอุทิศ 90 บนทำเลใกล้สิ่งอำนวยความสะดวกครบครัน ทั้งโรงเรียน โรงพยาบาล และห้างสรรพสินค้า
สิริ เพลส วงแหวน - ลำลูกกา
ทาวน์โฮม ลำลูกกา 2 ชั้น สไตล์ญี่ปุ่น เสน่ห์แห่งเมืองเกียวโต บนทำเล วงแหวน-ลำลูกกา ติดมอเตอร์เวย์ สิ่งอำนวยความสะดวกครบครัน
สราญสิริ ประชาอุทิศ 90
บ้านเดี่ยว ประชาอุทิศ 90 บ้านสไตล์ Modern Farmhouse ใกล้ทางด่วน เดินทางสะดวกสู่โซน สีลม-สาทร ได้สะดวก
สิริ เพลส เมกาบางนา
ทาวน์โฮมพร้อมอยู่ ดีไซน์ปารีส บรรยากาศทะเลสาบ ส่วนกลางครบขนาดใหญ่ ทำเลดีใกล้ทางด่วน และเมกาบางนา
สราญสิริ บางนา
บ้านเดี่ยวซีรีส์ใหม่ สไตล์ URBAN FARMHOUSE วิวทะเลสาบ ใกล้ทางด่วน และเมกาบางนา ครบทุกศักยภาพเพื่อการเดินทาง
สิริ เพลส ราชพฤกษ์ - นครอินทร์
ทาวน์โฮม ราชพฤกษ์ 2 ชั้น หน้าสวน 4 ห้องนอน ใกล้ทางด่วนศรีรัช-จตุจักร The Walk และวงเวียนพระราม 5
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม