Home Buyer Guide ตอนที่ 2: จะซื้อบ้าน ต้องเตรียมความพร้อมอย่างไร?

หลังจากศึกษาข้อมูลเบื้องต้นในการเลือกซื้อบ้านหลังแรก ไปเรียบร้อยแล้ว ขั้นตอนสำคัญลำดับต่อไปเมื่อตัดสินใจจะซื้อบ้านหรือซื้อคอนโดจริงๆ คงจะหนีไม่พ้นเรื่องเงินแน่นอน เมื่อได้โครงการที่ถูกใจ ทำเลที่ดี ในราคาที่เหมาะสมแล้ว เพื่อทำฝันครั้งนี้ให้เป็นจริง มาดูกันก่อนว่ามีเช็คลิสต์อะไรบ้าง ที่ผู้ซื้อต้องตระเตรียมให้พร้อมก่อนจะยื่นกู้ซื้อบ้านสักหลัง หยิบกระดาษและปากกามาแล้วเช็คความพร้อมไปด้วยกันได้เลย
-
วางแผนและตรวจเช็กเงินออมของตัวเอง
อันดับแรก ก่อนซื้อบ้านต้องมีเงินออม ผู้ซื้อ ควรมีเงินสำรองอย่างน้อย 10%-30% ของราคาที่อยู่อาศัย เพื่อใช้จ่ายต่าง ๆ ในระหว่างขั้นตอนการซื้อบ้าน เนื่องจากตามหลักเกณฑ์ LTV (Loan to Value) ของธนาคารแห่งประเทศไทย
- เพื่อเป็นค่าใช้จ่ายในวันโอนกรรมสิทธิ์
- เพื่อไว้จ่ายส่วนต่างในกรณีที่ขอสินเชื่อไม่ได้ตามวงเงินที่ต้องการ อาทิ ต้องการกู้ 3 ล้าน แต่ธนาคารให้กู้เพียง 2.5 ล้าน แปลว่ามีส่วนต่างที่ต้องจ่าย 5 แสนบาท เป็นต้น
- เพื่อใช้เป็นค่าใช้จ่ายในการตกแต่งบ้าน
-
ประเมินรายได้ ศักยภาพ และคุณสมบัติผู้กู้
เนื่องจากการตัดสินใจซื้อบ้านสักหลังเป็นเรื่องสำคัญในชีวิต ถ้าเลือกโครงการที่ชอบ บนทำเลที่ตรงใจได้แล้ว ผู้ซื้อควรเลือกที่อยู่อาศัยให้เหมาะกับรายได้ด้วย หลังจากนั้น สำรวจภาระค่าใช้จ่าย เพื่อประเมินหาความสามารถในการผ่อนชำระต่อเดือน และทำการขอวงเงินกู้ให้สอดคล้องกับรายได้ ไม่ว่าจะกู้คนเดียว หรือกู้ร่วม ไม่ควรเลือกซื้อที่อยู่อาศัยที่ราคาสูงเกินไป โดยควรคำนวณให้พอเหมาะกับกำลังของเราว่ามีภาระรายจ่ายอะไรบ้าง และมีความสามารถในการผ่อนชำระได้เท่าไหร่ เพื่อไม่ให้เป็นภาระที่หนักมากจนเกินไป

Checklist
คุณสมบัติ ที่คนกู้บ้านต้องรู้
เพราะทำให้ธนาคารอนุมัติวงเงิน ได้ 70-100% ของราคาซื้อขาย
- มีรายได้ที่แน่นอน
- พนักงานประจำ รายได้ขั้นต่ำ 10,000 บาท/เดือน
- เจ้าของกิจการหรือฟรีแลนซ์ รายได้ขั้นต่ำ 15,000 บาท/เดือน
- อายุระหว่าง 20-70 ปี (ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร)
- มีประวัติรายได้เข้าบัญชีอย่างสม่ำเสมอ
- ไม่มีประวัติหนี้เสีย

Tips
สูตรคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ในการผ่อนชำระต่อเดือน
ความสามารถในการผ่อนชำระที่ดี คือ
เงินคงเหลือต่อเดือนหลังหักค่าใช้จ่ายแล้วมีจำนวนเป็น 2 เท่า ของยอดผ่อนต่อเดือน
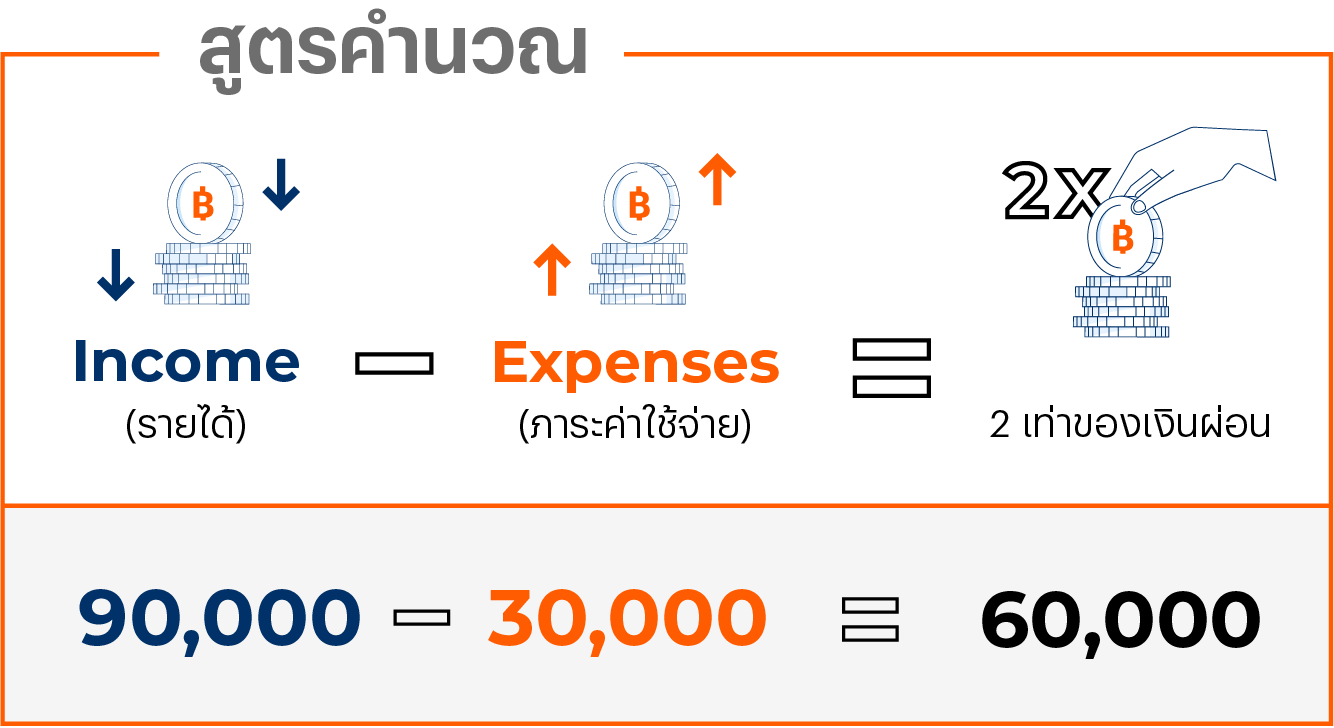
ตัวอย่างการคำนวณ :
คอนโดที่ต้องการจะซื้อราคา 5 ล้านบาท หากคิดอัตราการผ่อนที่ล้านละ 6,000 บาท
แสดงว่า
ยอดผ่อนชำระต่อเดือนจะอยู่ที่เดือนละ 30,000 บาท
รายได้รวม = 90,000 บาท (เงินเดือน + โบนัส, ล่วงเวลา,
Incentive, Commission)
ภาระ = 30,000 บาท (ค่าผ่อนบ้าน (กรณีซื้อบ้านมากกว่า 1 หลัง) ผ่อนรถ บัตรเครดิต)
ดังนั้นหาก
รายได้ (90,000) - ภาระ (30,000) = 60,000 บาท (2
เท่าของเงินผ่อน)
แสดงว่ามีความสามารถในการผ่อนชำระที่ดี
-
ตรวจเครดิตบูโร เคลียร์หนี้ ก่อนยื่นกู้
หลังจากตรวจเช็กคุณสมบัติผู้กู้อย่างละเอียดแล้ว ขั้นตอนต่อไปคือเคลียร์หนี้สิน โดยเฉพาะหนี้การผ่อนสินค้าให้หมดก่อนยื่นกู้ ซึ่งควรทำล่วงหน้าอย่างน้อย 3-6 เดือน เพราะระยะเวลาดังกล่าว ธนาคารต่างๆ จะส่งรายงานให้เครดิตบูโร เพื่อแสดงว่าเคลียร์หนี้เรียบร้อยแล้ว แต่ถ้าเพิ่งไปเคลียร์ก่อนยื่นกู้ไม่กี่วัน ข้อมูลอาจจะยังไม่แสดง ทำให้มีความเสี่ยงสูงกว่าเล็กน้อย
ในกรณีมีประวัติเป็นหนี้คงค้าง สถาบันการเงินจะส่งข้อมูลตามจริงมายังเครดิตบูโร สำหรับผู้ที่ยังไม่จ่าย สถาบันการเงินอาจประเมินว่ามีโอกาสที่จะขาดความสามารถในการชำระหนี้ในอนาคต ส่วนกรณีที่เคยมีประวัติค้างชำระ และเพิ่งเคลียร์ก่อนกู้ไม่นาน โอกาสจะกู้ไม่ผ่านก็สูงเช่นกัน ส่วนกรณีที่เคลียร์เรียบร้อยแล้วมาเป็นระยะเวลาหนึ่งแล้ว จะยังมีลุ้น ขึ้นอยู่กับดุลยพินิจของเจ้าหน้าที่อนุมัติสินเชื่อ
กรณีที่ซื้อบ้าน-คอนโดฯ แบบผ่อนดาวน์ และมีประวัติการผ่อนเงินดาวน์อย่างดีตลอดระยะเวลาการผ่อน ไม่ผิดนัดเลย รวมถึงประวัติการชำระหนี้ต่างๆ หลังจากที่เคลียร์หนี้เสียแล้ว ดีมาตลอด จะช่วยให้มีโอกาสได้รับการพิจารณามากขึ้น
Checklist
สำคัญก่อนยื่นกู้
- เคลียร์หนี้ต่างๆ โดยเฉพาะหนี้การผ่อนสินค้าให้หมดก่อนขอยื่นกู้ 3-6 เดือน
- ก่อนยื่นกู้ 3 เดือน ไม่ควรสร้างหนี้ผ่อนสินค้าใดๆ
- หากมีประวัติผ่อนดาวน์ที่ดี ไม่ค้างชำระจะมีโอกาสได้รับพิจารณามากขึ้น
Tips
ก่อนกู้ต้องรู้ พฤติกรรมแบบไหนเสี่ยงยื่นกู้ไม่ผ่าน?
 มีประวัติค้างชำระ และยังไม่เคลียร์ให้เรียบร้อย
-
มีประวัติค้างชำระ และเพิ่งเคลียร์ก่อนกู้ไม่นาน
เพราะสถาบันการเงินจะส่งข้อมูลการชำระตามจริงมายังเครดิตบูโร โดยธนาคารผู้ให้สินเชื่อจะพิจารณาให้สินเชื่อจากพฤติกรรมการชำระหนี้ในอดีต และประเมินว่าผู้กู้จะมีโอกาสผิดชำระหนี้ในอนาคตหรือไม่
ดังนั้นควรมีวินัยในการชำระหนี้ต่างๆ ให้ดี จ่ายเต็มจำนวน ไม่จ่ายขั้นต่ำ และไม่คงค้างชำระ ข้อห้ามสำคัญก่อนยื่นกู้ 3 เดือน คือไม่ควรรีบไปผ่อนสินค้าใดๆ เลย จะผ่อนเล็ก ผ่อนน้อยก็ไม่ควรเด็ดขาด เพราะจะตัดโอกาสในการได้วงเงินตามเป้าหมาย
-
จัดระเบียบรายการเดินบัญชี แจกแจงรายได้
Tips
เทคนิคสร้างบัญชีรายได้เพื่อเป็นหลักฐานการขอกู้ให้ผ่านง่าย
สำหรับฟรีแลนซ์ ผู้ประกอบการ
และคนที่ไม่มีสลิปเงินเดือน
- ฟรีแลนซ์ / ผู้ประกอบการ
สร้างหลักฐานให้มีรายรับชัดเจน ควรนำเงินเข้าบัญชีต่อเนื่อง อย่างน้อย 6-12 เดือนก่อนยื่นกู้ - พนักงานที่ไม่มีสลิปเงินเดือน
สร้างประวัติรายได้ โดยนำเงินเข้าบัญชีต่อเนื่อง อย่างน้อย 6-12 เดือน ก่อนยื่นกู้
สำหรับคนที่มีอาชีพอิสระ เพียงแค่มีรายได้ไม่แน่นอนก็กู้ยากอยู่แล้ว ยิ่งถ้าไม่มีประวัติรายได้ผ่านบัญชีธนาคารเลย โอกาสในการกู้ผ่านเท่ากับ 0 ทีเดียว ดังนั้นคนที่ทำอาชีพอิสระควรนำเงินเข้าบัญชีอย่างต่อเนื่อง และทำบัญชีรายรับ-รายจ่ายเก็บไว้ (เอาให้ชัวร์ควรมีอย่างน้อย 6-12 เดือนก่อนยื่นกู้) เพื่อใช้เป็นเอกสารด้านรายได้ประกอบการยื่นสินเชื่อ
ส่วนคนที่เป็นพนักงานประจำ แต่ไม่มีสลิปเงินเดือน ซึ่งส่วนใหญ่จะเป็นกลุ่มคนที่ทำงานในกิจการของครอบครัว ห้างหุ้นส่วน โดยรับเงินเดือนเป็นเงินสด ควรสร้างประวัติรายได้ด้วยการนำเงินสดเข้าบัญชีทุกเดือน อย่างน้อย 6-12 เดือนก่อนยื่นกู้
โดยเวลากู้จริง ก็ให้บริษัท สถานประกอบการ หรือเจ้านาย ออกเอกสารรับรองเงินเดือน หรือรับรองรายได้ของผู้กู้ เพื่อใช้เป็นหลักฐานคู่กับตัวเลขเดินบัญชีในสมุดบัญชีธนาคาร (หากมีประวัติของสถานประกอบการว่าดำเนินกิจการมานานและเป็นธุรกิจที่ยั่งยืน เพื่อแสดงความมั่นคงของรายได้ ก็จะเพิ่มความน่าเชื่อถือด้านรายได้ทั้งในปัจจุบันและอนาคตมากขึ้น)
-
เตรียมเอกสารให้พร้อม
ก่อนยื่นกู้ ถ้าผู้กู้เตรียมเอกสารทุกอย่างครบ ทั้งเอกสารเกี่ยวกับรายได้ เช่น หนังสือรับรองเงินเดือน สลิปเงินเดือน เอกสารประวัติรายได้ รายการเดินบัญชีอย่างน้อย 3-6 เดือน ฯลฯ เอกสารเกี่ยวกับผู้กู้ ทั้งสำเนาบัตรประชาชน สำเนาทะเบียนบ้าน เอกสารเกี่ยวกับการเปลี่ยนชื่อ หรือการสมรส ฯลฯ ก็จะได้รับผลอนุมัติที่เร็วขึ้น
เข้าใจแล้วว่าก่อนจะมีบ้านเป็นของตัวเองสักหลังต้องเตรียมตัวอย่างไร ส่วนมือใหม่ที่คิดจะชื้อโครงการของแสนสิริในตอนนี้ ไม่ว่าจะเป็นโครงการ บ้านเดี่ยว คอนโด ทาวน์โฮม และต้องการสร้างความมั่นใจในความสามารถชำระหนี้กับธนาคารก่อนยื่นกู้เงินซื้อบ้าน แสนสิริขอเสนอบริกาช่วยดูแลให้คำปรึกษาเรื่องการวางแผนการเงินของคุณ Sansiri Home Financial Planner ให้คำแนะนำเรื่องการกู้ ให้คุณมั่นใจและเชื่อถือได้ว่าทุกคำแนะนำถูกต้อง
Home Buyer Guide ตอนที่ 3: การกู้ร่วมและขั้นตอนการกู้ซื้อบ้าน


บทความที่เกี่ยวข้องกับ “เตรียมตัวก่อนซื้อ”


คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม
#Tag ยอดนิยม
โครงการที่น่าสนใจ
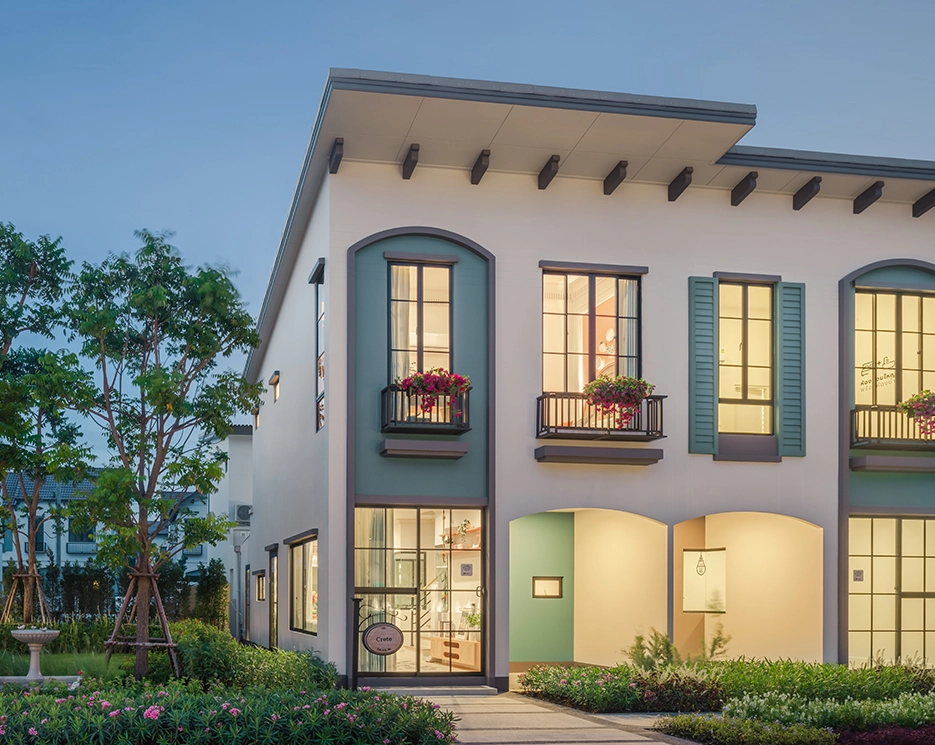
อณาสิริ รามคำแหง
ทาวน์โฮม รามคำแหง พัฒนาการ สไตล์เมดิเตอร์เรเนียน เพียง 7 นาที* ถึง MRT สายสีส้ม สถานีราษฎร์พัฒนา
ณริณสิริ กรุงเทพกรีฑา
บ้านเดี่ยวโครงการใหม่ บนทําเลกรุงเทพกรีฑา ไพรเวท เรสซิเดนท์ โดดเด่นด้วยคอนเซ็ปต์ "Grandeur Garden Serenity" รายล้อมไปด้วยสวนขนาดใหญ่
บุราสิริ จตุโชติ
บ้านเดี่ยวบรรยากาศรีสอร์ท ในสไตล์ New England บุราสิริ จตุโชติ เชื่อมต่อพระยาสุเรนทร์ ใกล้ทางด่วนรามอินทรา-อาจณรงค์ และถนนกาญจนภิเษก สะดวกสบายครบครัน
เลิฟ เจริญนคร
คอนโดวิวแม่น้ำ คอนโดเลี้ยงสัตว์ได้ โครงการใหม่ บนถนนเจริญนคร ใกล้รถไฟฟ้าสายสีทอง เพียง 5 นาที ถึงไอคอน สยาม
อณาสิริ รามคำแหง
ทาวน์โฮม รามคำแหง พัฒนาการ สไตล์เมดิเตอร์เรเนียน เพียง 7 นาที* ถึง MRT สายสีส้ม สถานีราษฎร์พัฒนา
ณริณสิริ กรุงเทพกรีฑา
บ้านเดี่ยวโครงการใหม่ บนทําเลกรุงเทพกรีฑา ไพรเวท เรสซิเดนท์ โดดเด่นด้วยคอนเซ็ปต์ "Grandeur Garden Serenity" รายล้อมไปด้วยสวนขนาดใหญ่
บุราสิริ จตุโชติ
บ้านเดี่ยวบรรยากาศรีสอร์ท ในสไตล์ New England บุราสิริ จตุโชติ เชื่อมต่อพระยาสุเรนทร์ ใกล้ทางด่วนรามอินทรา-อาจณรงค์ และถนนกาญจนภิเษก สะดวกสบายครบครัน
เลิฟ เจริญนคร
คอนโดวิวแม่น้ำ คอนโดเลี้ยงสัตว์ได้ โครงการใหม่ บนถนนเจริญนคร ใกล้รถไฟฟ้าสายสีทอง เพียง 5 นาที ถึงไอคอน สยาม
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “เตรียมตัวก่อนซื้อ”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม