
- ดอกเบี้ยนโยบาย (Policy Rate) คือ อัตราดอกเบี้ยที่ธนาคารกลางกำหนดขึ้นเป็นดอกเบี้ยอ้างอิง
- อัตราดอกเบี้ยนโยบายลดลง เป็นผลจากเศรษฐกิจขยายตัวต่ำกว่าที่ประเมินไว้
- ดอกเบี้ยนโยบายลดลง โอกาสทองของคนจะซื้อบ้าน
ในช่วงที่ผ่านมา เศรษฐกิจไทยต้องเผชิญกับความท้าทายหลายด้าน ทั้งจากภาคการส่งออก การผลิตที่ชะลอตัว อีกทั้งภาวะสงครามในปัจจุบัน ทำให้ทิศทางของ 'อัตราดอกเบี้ยนโยบาย' ต้องปรับตัวตามสถานการณ์อย่างใกล้ชิด จากที่เราได้เห็นดอกเบี้ยไต่ระดับขึ้นไปแตะจุดสูงสุดในรอบ 10 ปี (ที่ระดับ 2.50% ต่อปี) เพื่อสกัดเงินเฟ้อ หลังจากนั้น คณะกรรมการนโยบายการเงิน (กนง.) ก็ได้มีมติทยอยปรับลดอัตราดอกเบี้ยนโยบายลงมาอย่างต่อเนื่องจนถึงปัจจุบัน เพื่อช่วยบรรเทาภาระหนี้สินให้กับประชาชน และกระตุ้นเศรษฐกิจที่ยังมีความเสี่ยงจากนโยบายการค้าโลก
แน่นอนว่าเมื่อทิศทางของดอกเบี้ยนโยบายมีการเปลี่ยนแปลง อัตราดอกเบี้ยสินเชื่อของธนาคารพาณิชย์ก็ย่อมปรับตัวตามไปด้วย กลไกนี้จึงกลายเป็นจุดเปลี่ยนสำคัญที่ทำให้คนที่กำลังวางแผน 'ซื้อบ้าน' หรือมีภาระผ่อนบ้านอยู่ เกิดคำถามตามมาว่า ท้ายที่สุดแล้วดอกเบี้ยนโยบายคืออะไร? การขึ้นลงของดอกเบี้ยส่งผลกระทบต่อเงินในกระเป๋าเราอย่างไร? และที่สำคัญที่สุด... ท่ามกลางความผันผวนทางเศรษฐกิจแบบนี้ คนซื้อบ้านจะต้องเจอกับอัตราดอกเบี้ยเท่าไหร่กันแน่? บทความนี้ แสนสิริ จะพาไปเจาะลึกทุกคำตอบ พร้อมอัปเดตวิธีรับมือแบบที่สามารถนำไปปรับใช้ได้กัน
ดอกเบี้ยนโยบายคืออะไร?
ก่อนอื่นมาทำความเข้าใจกับคำว่า “ดอกเบี้ยนโยบาย” หรือ Policy Rate นั้นหมายถึง อัตราดอกเบี้ยที่ธนาคารกลางของแต่ละประเทศกำหนดขึ้นเพื่อใช้เป็นดอกเบี้ยอ้างอิง และดอกเบี้ยนโยบายนี้ยังเปรียบเสมือนเครื่องมือหลักในการส่งสัญญาณนโยบายการเงิน ซึ่งสำหรับประเทศไทยจะมีคณะกรรมการนโยบายการเงิน (กนง.) จากธนาคารแห่งประเทศไทย (แบงค์ชาติ) เป็นผู้กำกับดูแลดอกเบี้ยนโยบายให้อยู่ภายใต้กรอบของเงินเฟ้อไม่ให้เกิน 3% โดยสามารถทำได้ 3 กรณีคือ
- เพิ่มอัตราดอกเบี้ยนโยบาย = สัญญาณบอกเศรษฐกิจกำลังอยู่ในช่วงขาขึ้น
- ลดอัตราดอกเบี้ยนโยบาย = สัญญาณบอกเศรษฐกิจอยู่ในช่วงซบเซา
- คงอัตราดอกเบี้ยนโยบาย = สัญญาณบอกเศรษฐกิจกำลังอยู่ในภาวะน่าพอใจ หรือไม่จำเป็นต้องกระตุ้นด้วยการเพิ่มหรือลดอัตราดอกเบี้ยนโยบาย
ใครเป็นคนกำหนดดอกเบี้ยนโยบาย
ผู้กำหนดทิศทางดอกเบี้ยนโยบายของไทย คือคณะกรรมการนโยบายการเงิน (กนง.) ซึ่งเป็นส่วนหนึ่งของ ธนาคารแห่งประเทศไทย (ธปท.) โดย กนง. จะมีการจัดการประชุมกัน ปีละ 6 ครั้ง เพื่อประเมินภาวะเศรษฐกิจจากหลายปัจจัยประกอบกัน เช่น อัตราการเติบโตทางเศรษฐกิจ (GDP), อัตราเงินเฟ้อ, การส่งออก, การจ้างงาน, สถานการณ์เศรษฐกิจโลก และเมื่อประเมินรอบด้านแล้ว กนง. จึงจะลงมติเพื่อตัดสินใจว่าจะ "ปรับขึ้น", "ปรับลด" หรือ "คง" อัตราดอกเบี้ยนโยบาย เพื่อรักษาความสมดุลของเศรษฐกิจในประเทศ
ดอกเบี้ยนโยบายส่งผลต่อดอกเบี้ยบ้านอย่างไร
การปรับขึ้นหรือลงของดอกเบี้ยนโยบาย ซึ่งกำหนดโดยคณะกรรมการนโยบายการเงิน หรือ กนง. ของธนาคารแห่งประเทศไทย มีผลกระทบโดยตรงต่อดอกเบี้ยบ้านที่เราต้องจ่ายในแต่ละเดือน หรือหากพูดให้เห็นภาพง่าย ๆ ดอกเบี้ยนโยบายก็เปรียบเสมือนต้นทุนตั้งต้น หรือราคาขายส่งเงินทุนที่ธนาคารพาณิชย์รับมา เมื่อต้นทุนตรงนี้เปลี่ยนไป ธนาคารพาณิชย์ก็จำเป็นต้องปรับดอกเบี้ยเงินกู้และเงินฝากให้สอดคล้องกัน ดังนี้
- เมื่อดอกเบี้ยนโยบาย "ปรับขึ้น": ต้นทุนการกู้ยืมเงินของธนาคารพาณิชย์สูงขึ้น ธนาคารจึงต้องผลักภาระต้นทุนนี้มายังผู้กู้ โดยการประกาศปรับขึ้นอัตราดอกเบี้ยเงินกู้มาตรฐาน เช่น MRR, MLR ทำให้คนที่กู้ซื้อบ้านต้องจ่ายดอกเบี้ยแพงขึ้น
- เมื่อดอกเบี้ยนโยบาย "ปรับลง": ต้นทุนของธนาคารลดลง ธนาคารก็มักจะทยอยปรับลดอัตราดอกเบี้ยเงินกู้ลงตาม แม้ในความเป็นจริงธนาคารมักจะปรับดอกเบี้ยเงินกู้ลงช้ากว่าดอกเบี้ยเงินฝากก็ตาม ซึ่งจะช่วยลดภาระดอกเบี้ยบ้านของคุณได้
ผลกระทบในชีวิตจริงของคนผ่อนบ้าน
ผลกระทบที่คุณจะได้รับขึ้นอยู่กับว่า ตอนนี้เงื่อนไขสัญญากู้บ้านของคุณอยู่ในระยะไหน ดังนี้
1. ช่วงโปรโมชั่น "ดอกเบี้ยคงที่" (Fixed Rate)
โดยปกติคือช่วง 1 - 3 ปีแรกของการกู้ หากดอกเบี้ยนโยบายปรับขึ้นในช่วงนี้ คุณจะ ยังไม่ได้รับผลกระทบใดๆ ครับ สบายใจได้ เพราะค่างวดและสัดส่วนดอกเบี้ยของคุณถูกล็อกเอาไว้ตามสัญญาแล้ว จนกว่าจะหมดระยะเวลาโปรโมชั่น
2. ช่วง "ดอกเบี้ยลอยตัว" (Floating Rate)
เมื่อพ้นโปรโมชั่น ดอกเบี้ยของคุณจะถูกผูกติดกับอัตราดอกเบี้ยอ้างอิงของธนาคาร กลุ่มนี้คือคนที่รับผลกระทบไปเต็มๆ เมื่อดอกเบี้ยนโยบายขึ้น สิ่งที่จะเกิดขึ้นคือ
เมื่อพ้นโปรโมชั่น ดอกเบี้ยของคุณจะถูกผูกติดกับอัตราดอกเบี้ยอ้างอิงของธนาคาร กลุ่มนี้คือคนที่รับผลกระทบไปเต็มๆ เมื่อดอกเบี้ยนโยบายขึ้น สิ่งที่จะเกิดขึ้นคือ
- ผ่อนเท่าเดิม แต่เงินต้นลดช้าลง: สมมติคุณจ่ายค่างวดเดือนละ 15,000 บาท เงินก้อนนี้จะถูกนำไปหัก "ดอกเบี้ย" ก่อน ที่เหลือค่อยไปหัก "เงินต้น" เมื่อดอกเบี้ยถูกปรับให้แพงขึ้น เงิน 15,000 บาทของคุณจึงถูกนำไปจ่ายเป็นดอกเบี้ยมากขึ้น และเหลือไปตัดเงินต้นน้อยลง ทำให้คุณต้องใช้เวลาผ่อนบ้านนานขึ้นกว่าที่คำนวณไว้ตอนแรก
- ค่างวดอาจถูกปรับให้แพงขึ้น: ในกรณีที่ดอกเบี้ยปรับตัวสูงขึ้นมากๆ จนค่างวดเดิมที่คุณส่งไม่เพียงพอที่จะจ่ายแม้กระทั่งส่วนที่เป็นดอกเบี้ย ธนาคารจะมีจดหมายแจ้งขอปรับเพิ่มค่างวดรายเดือนของคุณ เพื่อไม่ให้เกิดหนี้พอกหางหมูครับ
ทั้งนี้ หากคุณกำลังอยู่ในช่วงดอกเบี้ยลอยตัวและรู้สึกว่าภาระดอกเบี้ยเริ่มสูงเกินไป การเจรจาขอลดอัตราดอกเบี้ยกับธนาคารเดิม (Retention) หรือ
รีไฟแนนซ์บ้าน เพื่อรับโปรโมชั่นดอกเบี้ยต่ำลง ก็เป็นอีกวิธีการบริหารจัดการเงินที่ชาญฉลาดและเป็นเรื่องที่คนมีบ้านทุกคนควรหมั่นทำทุก ๆ 3 ปี
ลดดอกเบี้ยนโยบาย ลงที่ 1.50% ต่อปี
หลังจากที่คณะกรรมการนโยบายทางการเงิน (กนง.) มีมติ 5 ต่อ 2 เสียงให้ลดอัตราดอกเบี้ยนโยบายเป็น 1.75% ต่อปี และมีผลให้บังคับใช้ทันที เรียกว่าเป็นการลดระดับดอกเบี้ยครั้งที่ 2 ในรอบปี เป็นผลมาจากทางคณะกรรมการฯ ประเมินว่า เศรษฐกิจไทยขยายตัวต่ำกว่าที่ประเมินไว้ ส่วนหนึ่งเป็นผลจากสถานการณ์นโยบายการค้าสหรัฐฯ และการตอบโต้ของประเทศเศรษฐกิจหลักนำไปสู่การปรับเปลี่ยนภูมิทัศน์ทางเศรษฐกิจ การเงิน และการค้าโลก ที่นำไปสู่ความไม่แน่นอนสูง ซึ่งการลดดอกเบี้ยนโยบายนี้ จะช่วยสร้างความเหมาะสมกับแนวโน้มและความเสี่ยงของเศรษฐกิจ เงินเฟ้อ ในอนาคต
หมดความกังวลเรื่องผ่อนบ้าน เมื่อได้คำนวณเงินกู้
ลดดอกเบี้ยนโยบายเป็น 1.50% คนซื้อบ้านได้อะไร
แน่นอนว่าเมื่อมีประกาศลดดอกเบี้ยนโยบายในรอบปี นอกจากจะช่วยลดภาระหนี้ในครัวเรือนของประชาชนแล้ว ยังเป็นการกระตุ้นให้คนซื้อที่อยู่อาศัยมากขึ้น ทั้งนี้คาดการณ์ว่าจะช่วยเพิ่มดีมานประมาณ 2% ส่งผลต่อการเติบโตของวงการอสังหาฯ ประกอบกัยช่วยทำให้ค่าเงินบาทอ่อนค่าลง ทำให้ต่างชาติโอนมากขึ้น ขณะที่คนซื้อบ้านคนไทยก็มีกำลังซื้อเพิ่มขึ้นตาม
อัพเดทดอกเบี้ยสินเชื่อ จาก 5 ธนาคารพาณิชย์ ประจำเดือนพฤกษภาคม 2569
| ธนาคาร | MLR | MRR |
|---|---|---|
| ธนาคารไทยพาณิชย์ | 6.3500 | 6.5750 |
| ธนาคารกรุงศรีอยุธยา | 6.5500 | 6.6700 |
| ธนาคารกสิกรไทย | 6.5200 | 6.5800 |
| ธนาคารกรุงไทย | 6.3000 | 6.8450 |
| ธนาคารกรุงเทพ | 6.3500 | 6.5000 |
ที่มา: ธนาคารแห่งประเทศไทย (อ้างอิงข้อมูลวันที่ 07 พฤษภาคม 2569)
ทำความเข้าใจ MLR MRR และ MOR คืออะไร ได้ที่นี่
ดอกเบี้ยนโยบายเพิ่มขึ้น ดอกเบี้ยสินเชื่อที่อยู่อาศัยปรับตัวตาม แม้จะได้รับผลกระทบ แต่ก็มีผู้กู้ซื้อบ้านบางกลุ่ม ที่ยังคงได้รับอัตราดอกเบี้ยต่ำคงที่ ดังนั้นหากใครที่กำลังอยากซื้อบ้าน แนะนำให้รีบซื้อ แถมได้ข้อเสนอพิเศษ สามารถเข้าไปเลือกชมโครงการบ้านและทาวน์โฮมจากแสนสิริได้ที่นี่


บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม >
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม >
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม >
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม >
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม >
#Tag ยอดนิยม
โครงการที่น่าสนใจ

สราญสิริ ประชาอุทิศ 90
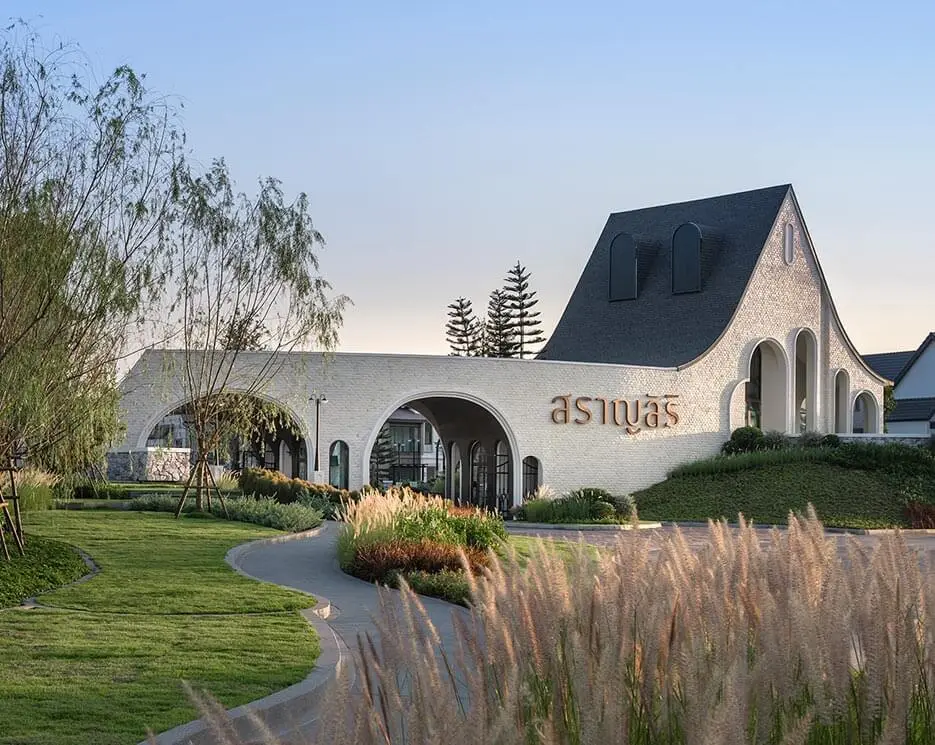
บ้านเดี่ยว ประชาอุทิศ 90 บ้านสไตล์ Modern Farmhouse ใกล้ทางด่วน เดินทางสะดวกสู่โซน สีลม-สาทร ได้สะดวก
อณาสิริ กรุงเทพ - ปทุมธานี 2
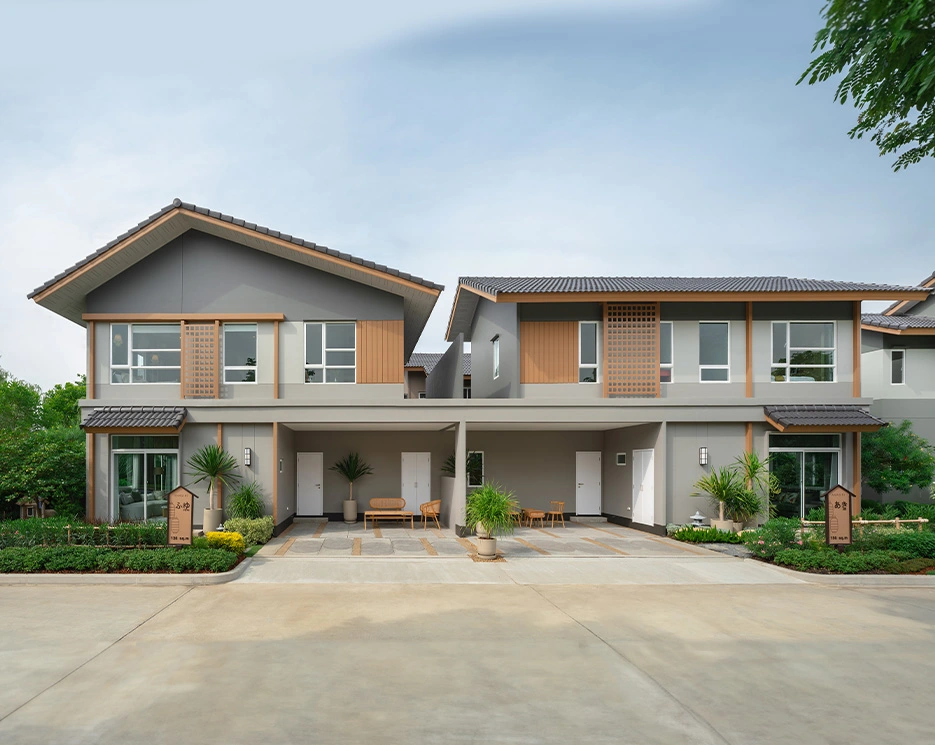
บ้านเดี่ยว และบ้านแฝด ปทุมธานี สไตล์ญี่ปุ่น ใกล้พื้นที่สีเขียวสนามกอล์ฟขนาดใหญ่ เชื่อมต่อเมืองง่าย ใกล้ 2 ทางด่วน
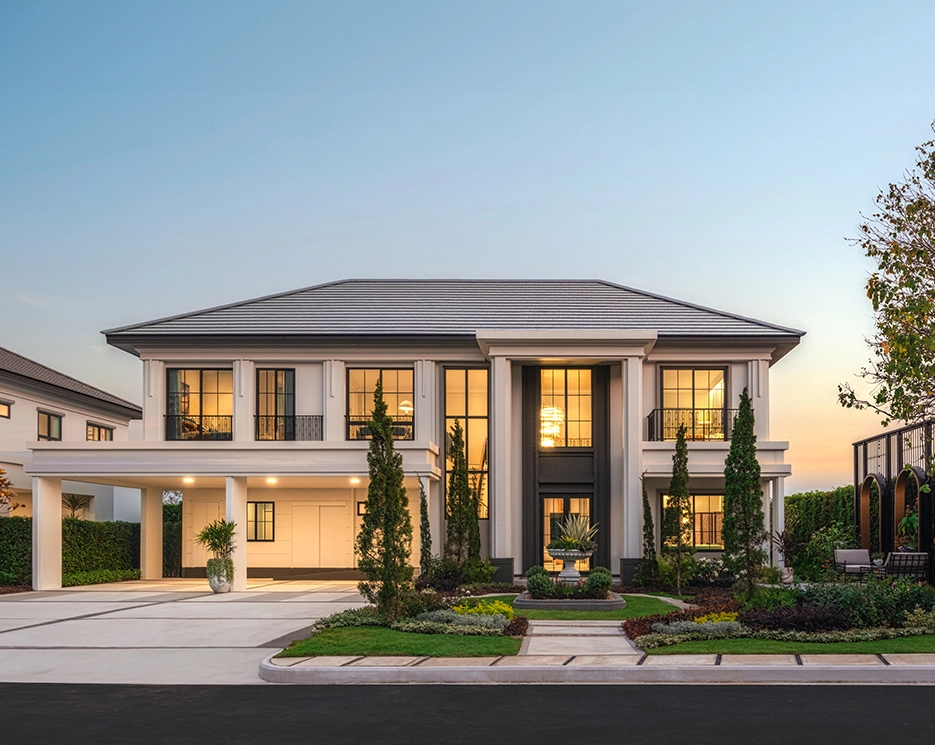
เศรษฐสิริ รวมโชค
บ้านเดี่ยว เชียงใหม่ ดีไซน์ Modern Classic โครงการใหม่ จากแสนสิริ ทำเลใกล้แยกรวมโชค โรงเรียนนานาชาตินครพายัพ เพียง 15 นาทีถึงนิมมาน
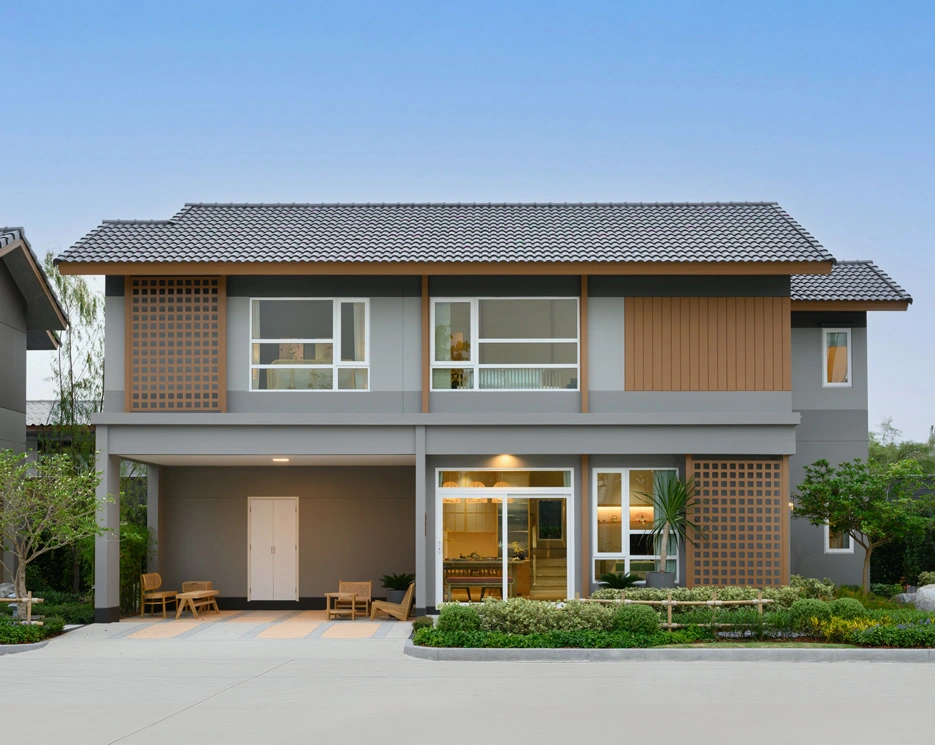
อณาสิริ รังสิต - คลอง 3
บ้านเดี่ยว และบ้านแฝด รังสิต สไตล์ Modern Japanese ทำเลใหม่ ใกล้ทางด่วน เข้าออกเมืองได้ 2 เส้นทาง
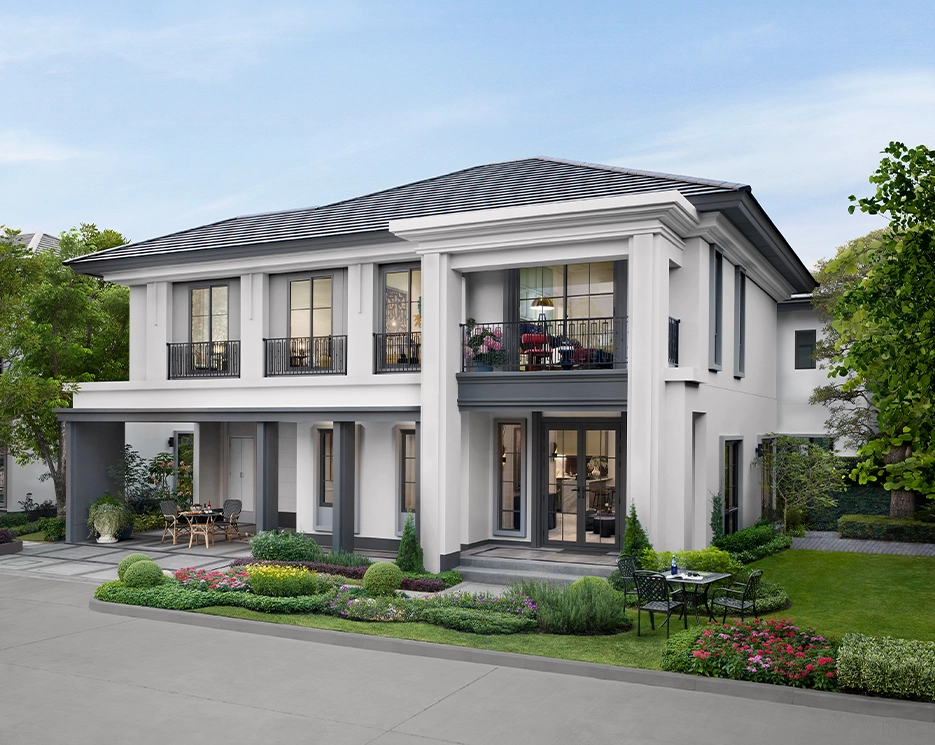
เศรษฐสิริ ราชพฤกษ์ - นครอินทร์
บ้านเดี่ยว ราชพฤกษ์ สไตล์ Modern Classic ทำเลใจกลางราชพฤกษ์ ใกล้เซ็นทรัลเวสต์วิลล์และทางด่วน
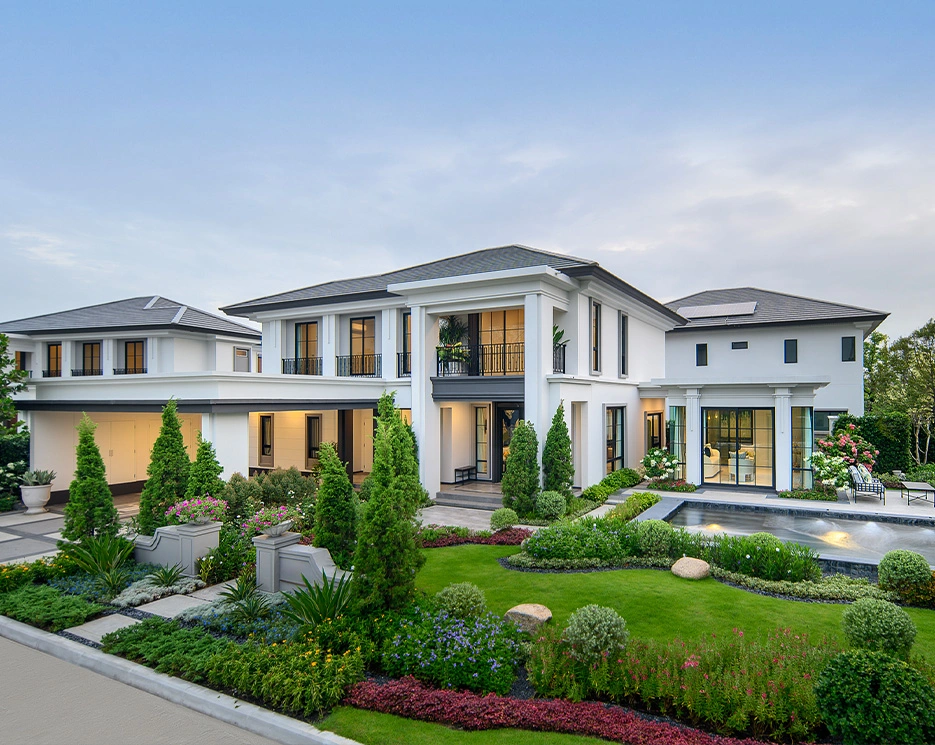
เศรษฐสิริ กรุงเทพ - ปทุมธานี 2
บ้านเดี่ยว ปทุมธานี สไตล์โมเดิร์นคลาสสิก วิวสนามกอล์ฟ ใกล้ทางด่วนและโรงเรียนนานาชาติ พร้อมนวัตกรรมบ้านสีเขียว
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”

อัตราดอกเบี้ยบ้าน ตุลาคม 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด
อัตราดอกเบี้ยบ้าน เดือนตุลาคม 2569 MRR ปัจจุบัน จากธนาคารชั้นนำ พร้อมความรู้ดอกเบี้ยบ้าน MRR และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยรีไฟแนนซ์บ้าน คอนโด ธนาคารไหนดี 2569 เบี้ยต่ำ เงื่อนไขดี
ดอกเบี้ยรีไฟแนนซ์ บ้าน คอนโด (Refinance) ปี 2569 ธนาคารไหนดี เปรียบเทียบอัตราดอกเบี้ยจากธนาคารชั้นนำ และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยบ้าน ตุลาคม 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด
อัตราดอกเบี้ยบ้าน เดือนตุลาคม 2569 MRR ปัจจุบัน จากธนาคารชั้นนำ พร้อมความรู้ดอกเบี้ยบ้าน MRR และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยรีไฟแนนซ์บ้าน คอนโด ธนาคารไหนดี 2569 เบี้ยต่ำ เงื่อนไขดี
ดอกเบี้ยรีไฟแนนซ์ บ้าน คอนโด (Refinance) ปี 2569 ธนาคารไหนดี เปรียบเทียบอัตราดอกเบี้ยจากธนาคารชั้นนำ และเครื่องมือคำนวณเงินกู้เบื้องต้น
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม >
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม >
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม >
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม >
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม >