รีไฟแนนซ์ VS ขอลดดอกเบี้ยบ้านกับธนาคารเดิมแบบไหนคุ้มกว่า

มนุษย์เงินเดือนที่ตัดสินใจกู้เงินซื้อบ้านกับธนาคาร แน่นอนว่าต้องขอข้อเสนอดอกเบี้ยถูกไว้ก่อน ดังนั้นช่วง 3 ปีแรกของการผ่อนบ้าน รูปแบบของดอกเบี้ยที่เจอจะเป็นลักษณะดอกเบี้ยคงที่ (MRR) หลังจากนั้นอัตราดอกเบี้ยจะเข้าสู่ภาวะดอกเบี้ยลอยตัว (MLR) ทันที เหตุนี้จึงทำให้มนุษย์เงินเดือนหลายคนหาทางออกเพื่อไม่ต้องแบกรับภาระดอกเบี้ยที่ผันแปรไปตามเศรษฐกิจและข้อกำหนดของธนาคารแห่งประเทศไทย ด้วยการขอยื่น Refinance กับธนาคารใหม่ หรือไม่ก็ทำการ Retention ทำธนาคารเดิม ซึ่งหลายคนอาจกำลังสับสนว่าการ Refinance กับการ Retention บ้านนั้นคืออะไร ต่างกันแค่ไหน และการผ่อนแบบไหนคุ้มค่ากว่ากัน
การรีไฟแนนซ์บ้านกับรีเทนชันธนาคารเดิม
โดยปกติแล้วเมื่อดอกเบี้ยบ้านปรับสูงขึ้นวิธีการลดดอกเบี้ยจะมีอยู่ 2 วิธีด้วยกัน ได้แก่
- ขอลดดอกเบี้ยบ้านกับธนาคารใหม่ (รีไฟแนนซ์ - Refinance)
- ขอลดดอกเบี้ยบ้านกับธนาคารเดิม (รีเทนชัน - Retention)
รีไฟแนนซ์ (Refinance)คืออะไร
รีไฟแนนซ์หรือ Refinance คือ การขอยื่นกู้สินเชื่อบ้านกับธนาคารใหม่ เพื่อให้ได้อัตราดอกเบี้ยบ้านต่ำลง ซึ่งจะช่วยให้ยอดผ่อนต่อเดือนน้อยลงและผ่อนบ้านหมดไวยิ่งขึ้น
ข้อดีของการรีไฟแนนซ์ ได้แก่ การลดภาระหนี้สิน ประหยัดดอกเบี้ย ปรับปรุงสภาพคล่องทางการเงิน และสามารถจัดการกับหนี้สินได้อย่างมีประสิทธิภาพมากขึ้น อย่างไรก็ตาม การรีไฟแนนซ์อาจมีค่าใช้จ่ายเพิ่มเติม เช่น ค่าธรรมเนียมการโอนสินทรัพย์ ค่าประเมินราคา และค่าธรรมเนียมอื่นๆ ดังนั้น ลูกหนี้ควรคำนวณและเปรียบเทียบต้นทุนทั้งหมดก่อนตัดสินใจรีไฟแนนซ์
นอกจากนี้ การรีไฟแนนซ์อาจส่งผลกระทบต่อคะแนนเครดิตในระยะสั้น เนื่องจากการสมัครสินเชื่อใหม่จะถูกบันทึกไว้ในประวัติเครดิต และการปิดบัญชีเดิมอาจลดอายุเฉลี่ยของบัญชีลง โดยรวมแล้ว การรีไฟแนนซ์เป็นทางเลือกที่น่าสนใจสำหรับผู้ที่ต้องการปรับปรุงสถานะทางการเงินและจัดการหนี้สินได้อย่างมีประสิทธิภาพมากขึ้น
รีเทนชัน (Retention) คืออะไร
รีเทนชันหรือ Retention คือ การขอลดอัตราดอกเบี้ยบ้านกับธนาคารเดิม เมื่อคุณผ่อนบ้านในอัตราดอกเบี้ยคงที่จนครบ 3 ปีหรือตามกำหนดในสัญญาแล้ว จะสามารถทำการยื่นเรื่องกับธนาคารเดิมที่ตนเองกู้บ้านเพื่อขอต่อรองอัตราดอกเบี้ยในเรทต่ำได้
การขอลดอัตราดอกเบี้ยบ้านมักจะเกิดขึ้นเมื่ออัตราดอกเบี้ยในตลาดลดลงอย่างมีนัยสำคัญ หรือเมื่อผู้กู้มีสถานะทางการเงินที่ดีขึ้นอย่างมีนัยสำคัญ เช่น มีรายได้เพิ่มขึ้น มีคะแนนเครดิตที่ดีขึ้น หรือมีหลักประกันที่มากขึ้น ในกรณีเช่นนี้ ผู้กู้สามารถใช้ข้อมูลเหล่านี้เป็นข้ออ้างในการเจรจาขอลดอัตราดอกเบี้ยกับสถาบันการเงิน
หากได้รับการอนุมัติการลดอัตราดอกเบี้ย ผู้กู้จะได้รับประโยชน์จากการลดภาระค่าใช้จ่ายในการผ่อนชำระหนี้รายเดือน และประหยัดดอกเบี้ยในระยะยาว ซึ่งจะช่วยให้สามารถจ่ายคืนเงินกู้ได้เร็วขึ้น อย่างไรก็ตาม การขอลดอัตราดอกเบี้ยบ้านอาจมีค่าธรรมเนียมเพิ่มเติม เช่น ค่าธรรมเนียมการรีไฟแนนซ์ หรือค่าใช้จ่ายอื่น ๆ ดังนั้น ผู้กู้ควรคำนวณและเปรียบเทียบต้นทุนทั้งหมดก่อนตัดสินใจ
นอกจากนี้ การขอลดอัตราดอกเบี้ยบ้านอาจส่งผลกระทบต่อคะแนนเครดิตในระยะสั้น เนื่องจากการยื่นคำขอจะถูกบันทึกไว้ในประวัติเครดิต และอาจมีผลต่ออายุเฉลี่ยของบัญชีด้วย โดยรวมแล้วการขอลดอัตราดอกเบี้ยบ้านกับธนาคารเดิมเป็นทางเลือกที่น่าสนใจสำหรับผู้ที่ต้องการลดภาระค่าใช้จ่ายและประหยัดดอกเบี้ยในระยะยาว
ความแตกต่างของการรีไฟแนนซ์กับรีเทนชัน
รีไฟแนนซ์ (Refinance) กับรีเทนชัน (Retention) เป็นกระบวนการทางการเงินที่มีจุดมุ่งหมายคล้ายคลึงกันในการปรับปรุงเงื่อนไขการกู้ยืมเงินให้ดีขึ้น แต่มีความแตกต่างที่สำคัญดังนี้
| ความแตกต่าง | รีไฟแนนซ์ (Refinance) | รีเทนชัน (Retention) |
|---|---|---|
|
มีวัตถุประสงค์เพื่อกู้ยืมเงินจากแหล่งใหม่เพื่อนำมาชำระหนี้เดิมทั้งหมด โดยมักได้รับเงื่อนไขที่ดีกว่าเดิม เช่น อัตราดอกเบี้ยที่ต่ำกว่า ระยะเวลาผ่อนชำระนานขึ้น หรือจำนวนเงินผ่อนชำระรายเดือนลดลง | มีวัตถุประสงค์เพื่อขอลดอัตราดอกเบี้ยของสัญญาเดิมที่มีอยู่กับสถาบันการเงินปัจจุบัน โดยไม่มีการกู้ยืมเงินใหม่หรือเปลี่ยนสถาบันการเงิน |
|
ต้องผ่านกระบวนการสมัครกู้ยืมเงินใหม่ทั้งหมด รวมถึงการประเมินสินเชื่อและการอนุมัติจากสถาบันการเงินใหม่ | เป็นการเจรจากับสถาบันการเงินปัจจุบันเพื่อขอลดอัตราดอกเบี้ย โดยไม่จำเป็นต้องผ่านกระบวนการสมัครกู้ยืมเงินใหม่ทั้งหมด |
|
จะมีการปิดบัญชีสินเชื่อเดิมและทำสัญญาสินเชื่อใหม่ สัญญาเดิมจะถูกยกเลิกและไม่มีผลบังคับใช้อีกต่อไป | สัญญาเดิมยังคงมีผลบังคับใช้ต่อไป เพียงแต่มีการเปลี่ยนแปลงอัตราดอกเบี้ยเท่านั้น |
|
อาจมีค่าใช้จ่ายเพิ่มเติม เช่น ค่าธรรมเนียมการโอนสินทรัพย์ ค่าประเมินราคา และค่าธรรมเนียมอื่นๆ ที่เกี่ยวข้องกับการกู้ยืมใหม่ | มักจะมีค่าใช้จ่ายน้อยกว่าหรือไม่มีค่าใช้จ่ายเพิ่มเติม เนื่องจากเป็นเพียงการเจรจาปรับเปลี่ยนอัตราดอกเบี้ยภายใต้สัญญาเดิม |
|
อาจส่งผลกระทบต่อคะแนนเครดิตในระยะสั้น เนื่องจากการสมัครสินเชื่อใหม่จะถูกบันทึกไว้ในประวัติเครดิต | มีผลกระทบต่อคะแนนเครดิตน้อยกว่า เนื่องจากไม่ได้มีการสมัครสินเชื่อใหม่หรือเปิดบัญชีใหม่ |
ทำไมต้องขอลดดอกเบี้ยบ้าน
การขอลดอัตราดอกเบี้ยบ้าน หรือ รีเทนชัน (Retention) เป็นทางเลือกที่น่าสนใจสำหรับผู้ที่มีสินเชื่อบ้านในปัจจุบัน ด้วยเหตุผลหลักดังต่อไปนี้
- ลดภาระค่าใช้จ่ายรายเดือน เมื่ออัตราดอกเบี้ยลดลง ก็จะส่งผลให้จำนวนเงินที่ต้องจ่ายผ่อนชำระรายเดือนลดลงด้วย ช่วยให้มีเงินเหลือใช้จ่ายในส่วนอื่น ๆ มากขึ้น ซึ่งเป็นประโยชน์โดยเฉพาะในช่วงเศรษฐกิจถดถอยหรือรายได้ลดลง
- ประหยัดดอกเบี้ยในระยะยาว การลดอัตราดอกเบี้ยจะช่วยให้ประหยัดเงินดอกเบี้ยที่ต้องจ่ายไปในระยะยาวได้เป็นจำนวนมาก ซึ่งจะทำให้สามารถชำระหนี้ได้เร็วขึ้นหรือใช้เงินในส่วนที่ประหยัดได้สำหรับวัตถุประสงค์อื่น ๆ
- ไม่ต้องเปลี่ยนสัญญา การขอลดอัตราดอกเบี้ยบ้านกับธนาคารเดิมไม่ได้มีการเปลี่ยนแปลงสัญญาเดิม จึงไม่มีค่าธรรมเนียมหรือค่าใช้จ่ายเพิ่มเติมมากนัก ซึ่งแตกต่างจากการรีไฟแนนซ์บ้านที่อาจมีค่าธรรมเนียมสูง
- ไม่กระทบคะแนนเครดิต เนื่องจากเป็นเพียงการเจรจากับสถาบันการเงินเดิม จึงไม่ถือว่าเป็นการสมัครสินเชื่อใหม่ จึงมีผลกระทบต่อคะแนนเครดิตน้อยกว่าการรีไฟแนนซ์
- สะดวกและรวดเร็ว กระบวนการขอลดอัตราดอกเบี้ยบ้านมักจะสะดวกและรวดเร็วกว่าการรีไฟแนนซ์ เนื่องจากไม่ต้องผ่านขั้นตอนการสมัครสินเชื่อใหม่ทั้งหมด
ขั้นตอนการขอรีไฟแนนซ์ และขั้นตอนการขอลดดอกเบี้ย
ขั้นตอนขอรีไฟแนนซ์บ้านธนาคารเดิม
8 ขั้นตอนในการรีไฟแนนซ์บ้าน (Refinance) ขอลดดอกเบี้ยบ้าน
- ติดต่อกับธนาคารเดิมเพื่อขอรายการสรุปยอดหนี้สินเชื่อบ้าน โดยค่าใช้จ่ายในขั้นนี้ขึ้นอยู่กับธนาคารนั้น ๆ บางธนาคารอาจไม่มีค่าใช้จ่าย
- หลังจากได้รายการยอดหนี้ที่ต้องการแล้ว นำเอกสารดังกล่าวไปยื่นขอรีไฟแนนซ์บ้านกับธนาคารใหม่ (ในกรณีที่คุณพิจารณาแล้วว่าการรีเทนชันอาจจะคุ้มกว่าก็สามารถยื่นกับธนาคารเดิมได้)
- เจ้าหน้าที่จะประเมินมูลค่าบ้านหรือทรัพย์สินที่เราต้องการรีไฟแนนซ์
- รอฟังผลการอนุมัติจากธนาคาร
- หากได้รับการอนุมัติสินเชื่อแล้ว ให้ดำเนินการติดต่อกับธนาคารเก่านัดวันไถ่ถอนที่สำนักงานที่ดิน นำเอกสารไปไถ่ถอนบ้านจากสินเชื่อเดิม คิดยอดที่ต้องจ่ายเป็นเงินต้นบวกดอกเบี้ย (นับจนถึงวันไถ่ถอน)
- ติดต่อกับธนาคารใหม่ที่ต้องการรีไฟแนนซ์บ้าน เพื่อทำสัญญาสินเชื่อใหม่ โดยนัดวันทำสัญญาและโอนบ้านที่ใช้จำนอง อย่าลืมนัดทั้ง 2 ธนาคารมาภายในวันเดียวกัน เพื่อชำระหนี้
- ไปที่สำนักงานที่ดิน ณ เขตที่ตั้งของทรัพย์สิน เพื่อทำเรื่องโอนกรรมสิทธิ์ โดยมีเจ้าหน้าที่จากทั้งสองธนาคารไปด้วย
- มอบโฉนดที่ได้มาจากสำนักงานที่ดินให้กับธนาคารใหม่ เป็นอันเสร็จสิ้น
ขอลดดอกเบี้ยบ้านกับธนาคารเดิม
- เตรียมเอกสารในการทำเรื่อง ได้แก่ สัญญาเงินกู้ ทะเบียนบ้าน และบัตรประชาชนของผู้กู้
- เข้าไปทำเรื่องเจรจาต่อรองขอลดอัตราดอกเบี้ย กับธนาคารที่ได้ทำการผ่อนชำระบ้านอยู่
- รอผลการพิจารณาอนุมัติ ซึ่งมักจะไม่นานประมาณ 7 วันทำการ
- อาจจะต้องเสียค่าธรรมเนียมเล็กน้อย แค่ประมาณ 1-2% ของวงเงินกู้
คำนวณความคุ้มค่าระหว่าง Retention VS Refinance
เมื่อเข้าใจความหมายและวัตถุประสงค์ของทั้งสองคำแล้ว ถึงเวลาที่มนุษย์เงินเดือนมาค้นหาคำตอบความคุ้มค่าของวิธีการยื่นเรื่องกับธนาคารเพื่อให้ได้อัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยในเรทต่ำ ดังตัวอย่าง
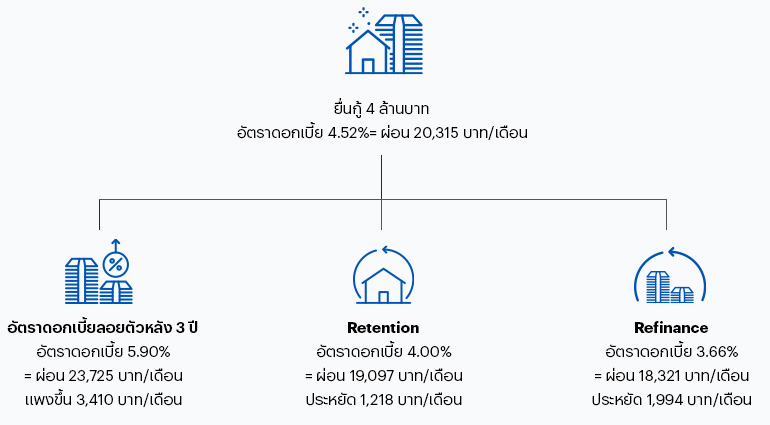
นายแสนกู้เงินซื้อบ้านโครงการสิริ เพลส ราชพฤกษ์-นครอินทร์ ราคา 4 ล้านบาท โดยยื่นกู้กับธนาคาร โดยมีอัตราดอกเบี้ยเฉลี่ยปีละ 4.52% ผ่อนเดือนละ 20,315 บาท และตัดสินใจทำการ Retention ดอกเบี้ยบ้านกับธนาคารเดิมจะได้อัตราดอกเบี้ยลดลงเหลือปีละ 4.00% ทำให้มียอดผ่อนลดลงเหลือเดือนละ 19,097 บาท ทำให้ประหยัดไป 1,218 บาท/เดือน
นางสิริกู้เงินซื้อบ้านโครงการอณาสิริ ติวานนท์-ศรีสมาน ในราคา 5.59 ล้านบาท โดยยื่นกู้กับธนาคารเดิม โดยมีอัตราดอกเบี้ยเฉลี่ยปีละ 4.52% ผ่อนเดือนละ 28,390 บาท และตัดสินใจทำการ Refinance กับธนาคารใหม่จะได้อัตราดอกเบี้ยลดลงเหลือปีละ 3.66% ทำให้มียอดผ่อนลดลงเหลือเดือนละ 25,603 บาท ทำให้ประหยัดไป 2,787 บาท/เดือน
จากตัวอย่างข้างต้น ทำให้เห็นว่าวิธีการขออัตราดอกเบี้ยบ้านในเรทต่ำกับธนาคารด้วยการ Refinance นั้นทำให้มีเงินประหยัดต่อเดือน และคุ้มค่ามากกว่าการ Retention ดอกเบี้ยบ้านกับธนาคารเดิม
สรุปข้อดี ข้อเสียของ Retention VS Refinance
| รีเทนชัน Retention | รีไฟแนนซ์ Refinance |
|---|---|
|
ข้อดี
|
ข้อดี
|
|
ข้อเสีย ได้ลดอัตราดอกเบี้ยไม่เยอะ โดยอัตราดอกเบี้ยจะเป็นไปตามที่ธนาคารกำหนด |
ข้อเสีย
|
สรุปเกี่ยวกับการรีไฟแนนซ์ กับรีเทนชัน หรือการขอลดดอกเบี้ยบ้านกับธนาคารเดิม
รีไฟแนนซ์กับรีเทนชันล้วนเป็นทางเลือกที่น่าสนใจสำหรับผู้ที่กำลังผ่อนบ้านและต้องการปรับปรุงเงื่อนไขการผ่อนชำระหนี้ให้เหมาะสมกับสถานการณ์ทางการเงินของตนเองมากขึ้น โดยการรีไฟแนนซ์ เหมาะกับผู้กู้ที่ต้องการให้เงินงวดผ่อนชำระต่ำลง ในขณะที่การขอลดดอกเบี้ยบ้านกับธนาคารเดิม หรือ ที่เรียกว่าการรีเทนชันนั้น เหมาะสำหรับผู้กู้ที่มีประวัติการชำระหนี้ดี มีรายได้มั่นคง และมีความสัมพันธ์ที่ดีกับธนาคาร ซึ่งเปิดโอกาสให้เจรจาและขอปรับเงื่อนไขได้โดยไม่ต้องเสียค่าใช้จ่ายและเวลาในการดำเนินการมากเท่ารีไฟแนนซ์
ทั้งนี้การเลือกรีไฟแนนซ์หรือรีเทนชัน ควรประเมินสถานการณ์อย่างรอบคอบ เปรียบเทียบข้อดีข้อเสีย และเลือกวิธีที่เหมาะสมกับความต้องการ สถานการณ์ และเงื่อนไขส่วนตัวของผู้ขอกู้จะดีที่สุด
Refinance VS Retention จะย้าย หรือ อยู่เดี๋ยวดูกัน! : The Finance เชี่ยว EP. 20
รู้ทันเรื่องค่าธรรมเนียมโอนบ้าน คอนโด และทาวน์โฮม
พบกับ ลดแรง! HOT UNIT คัดพิเศษ บ้านเดี่ยว บ้านแฝด ทาวน์โฮม คอนโด หลากหลายทำเลศักยภาพจากแสนสิริ กว่า 1,000 ยูนิต
คำถามที่พบบ่อย เกี่ยวกับ "รีไฟแนนซ์ และ รีเทนชัน"
Q :
ขอปรับลดดอกเบี้ยบ้านได้กี่ครั้ง
A :
Q :
รีไฟแนนซ์ก่อนครบ 3 ปีได้ไหม?
A :
Q :
การขอรีเทนชันใช้เวลาเท่าไหร่?
A :
Q :
การขอลดดอกเบี้ยกับธนาคารเดิมเสียค่าใช้จ่ายไหม?
A :
Q :
รีไฟแนนซ์บ้านต้องเสียค่าใช้จ่ายอะไรบ้าง?
A :
การรีไฟแนนซ์บ้านจะมีค่าใช้จ่ายหลักๆ อยู่ 3 รายการ ได้แก่
- ค่าปรับกรณีไถ่ถอนหลักประกันบ้าน ทาวน์โฮม คอนโดก่อนกำหนด
- ค่าใช้จ่ายในการขอรีไฟแนนซ์ กับธนาคารอื่น
- ค่าใช้จ่ายที่เกิดขึ้น ณ กรมที่ดิน


บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”


คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม
#Tag ยอดนิยม
โครงการที่น่าสนใจ

สิริ เพลส เมกาบางนา
ทาวน์โฮมพร้อมอยู่ ดีไซน์ปารีส บรรยากาศทะเลสาบ ส่วนกลางครบขนาดใหญ่ ทำเลดีใกล้ทางด่วน และเมกาบางนา

โฟล บาย แสนสิริ
คอนโดทำเลดี วิวแม่น้ำเจ้าพระยา ใกล้ Icon Siam และรถไฟฟ้า เพียง 350 เมตร จาก BTS สถานีคลองสาน

อณาสิริ สรงประภา
บ้านเดี่ยวและบ้านแฝด ดอนเมือง สไตล์ญี่ปุ่น บรรยากาศเมืองเกียวโต ความสะดวกใจกลางเมือง ใกล้ทางด่วน และรถไฟฟ้าสายสีแดง

อณาสิริ ติวานนท์ - ศรีสมาน
บ้านเดี่ยว บ้านแฝด สไตล์ญี่ปุ่น ทำเลสะดวก ติดถนนใหญ่ ใกล้ทางด่วน เติมเต็มทุกความสุข ใช้ชีวิตได้มากกว่า

สิริ เพลส ราชพฤกษ์ - นครอินทร์
ทาวน์โฮม ราชพฤกษ์ 2 ชั้น หน้าสวน 4 ห้องนอน ใกล้ทางด่วนศรีรัช-จตุจักร The Walk และวงเวียนพระราม 5

อณาสิริ กรุงเทพ - ปทุมธานี 2
บ้านเดี่ยว และบ้านแฝด ปทุมธานี สไตล์ญี่ปุ่น ใกล้พื้นที่สีเขียวสนามกอล์ฟขนาดใหญ่ เชื่อมต่อเมืองง่าย ใกล้ 2 ทางด่วน
สิริ เพลส เมกาบางนา
ทาวน์โฮมพร้อมอยู่ ดีไซน์ปารีส บรรยากาศทะเลสาบ ส่วนกลางครบขนาดใหญ่ ทำเลดีใกล้ทางด่วน และเมกาบางนา
โฟล บาย แสนสิริ
คอนโดทำเลดี วิวแม่น้ำเจ้าพระยา ใกล้ Icon Siam และรถไฟฟ้า เพียง 350 เมตร จาก BTS สถานีคลองสาน
อณาสิริ สรงประภา
บ้านเดี่ยวและบ้านแฝด ดอนเมือง สไตล์ญี่ปุ่น บรรยากาศเมืองเกียวโต ความสะดวกใจกลางเมือง ใกล้ทางด่วน และรถไฟฟ้าสายสีแดง
อณาสิริ ติวานนท์ - ศรีสมาน
บ้านเดี่ยว บ้านแฝด สไตล์ญี่ปุ่น ทำเลสะดวก ติดถนนใหญ่ ใกล้ทางด่วน เติมเต็มทุกความสุข ใช้ชีวิตได้มากกว่า
สิริ เพลส ราชพฤกษ์ - นครอินทร์
ทาวน์โฮม ราชพฤกษ์ 2 ชั้น หน้าสวน 4 ห้องนอน ใกล้ทางด่วนศรีรัช-จตุจักร The Walk และวงเวียนพระราม 5
อณาสิริ กรุงเทพ - ปทุมธานี 2
บ้านเดี่ยว และบ้านแฝด ปทุมธานี สไตล์ญี่ปุ่น ใกล้พื้นที่สีเขียวสนามกอล์ฟขนาดใหญ่ เชื่อมต่อเมืองง่าย ใกล้ 2 ทางด่วน
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม