ซื้อบ้านราคา 8-15 ล้าน ต้องผ่อนบ้านเดือนละเท่าไหร่ถึงจะพอ

อยากครอบครองบ้านราคา 8-15 ล้าน แต่ไม่รู้จะเริ่มต้นการซื้อบ้านราคานี้ได้อย่างไร ประกอบกับต้องลุ้นการอนุมัติสินเชื่อ ที่มีรายได้เป็นตัวแปรสำคัญในการกู้ซื้อบ้าน จึงทำให้หลายคนคิดไม่ตก แต่แท้ที่จริงแล้วสามารถบริหารจัดการสถานภาพทางการเงินได้แบบง่ายๆ เมื่อได้รู้ขั้นตอนการกู้ซื้อบ้านและตารางผ่อนบ้านราคา 8-15 ล้าน
Highlight
ซื้อบ้าน 8-10 ล้าน จำเป็นต้องมีเงินเดือนหรือรายได้เท่าไหร่?
เชื่อว่าหลายคนมีคำถามอยู่ในใจว่าถ้าซื้อบ้านราคา 8-15 ล้าน ต้องมีเงินเดือนหรือรายได้เท่าไหร่ ถึงจะผ่อนไหว ซึ่งโดยปกติธนาคารจะคำนวณให้ผู้กู้มีความสามารถทางการเงินในการผ่อนประมาณ 20-30% ของรายได้ต่อเดือน ทั้งนี้เจ้าหน้าที่สินเชื่อจะพิจารณาให้กู้บ้านประมาณ 30-40 เท่าของรายได้ ดังนั้นหากต้องการซื้อบ้าน 8-15 ล้าน จำเป็นต้องมีรายได้ต่อเดือนประมาณ 300,000 บาท ถึงจะได้วงเงินกู้ 90-100% แต่ถ้าหากต้องการได้รับอนุมัติกู้บ้านได้ง่ายขึ้น อาจใช้วิธีกู้ร่วม และวางเงินดาวน์เยอะขึ้น เพื่อจะได้มียอดในการขอกู้ซื้อบ้านกับธนาคารต่ำลง ซึ่งโดยปกติแล้วโครงการจะกำหนดให้วางเงินดาวน์บ้านขั้นต่ำ 10-20% ของราคาบ้าน
เงินเดือน 20,000 มนุษย์เงินเดือนกู้เงินซื้อบ้านได้กี่ล้าน
ซื้อบ้าน 8-15 ล้าน ต้องผ่อนเท่าไหร่?
ไขข้อข้องใจของคนอยากได้บ้าน 8-15 ล้าน กับจำนวนเงินที่ต้องผ่อนให้กับธนาคารต่องวด นั้นคิดเป็นเท่าไหร่ และจะสามารถแบกรับภาระนั้นได้หรือไม่
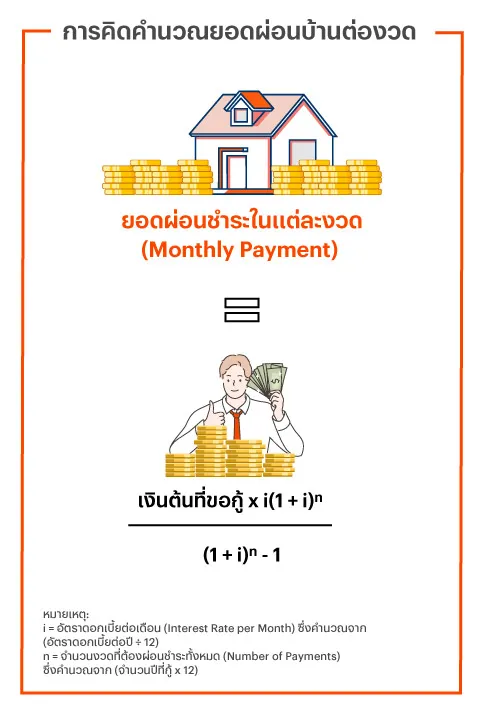
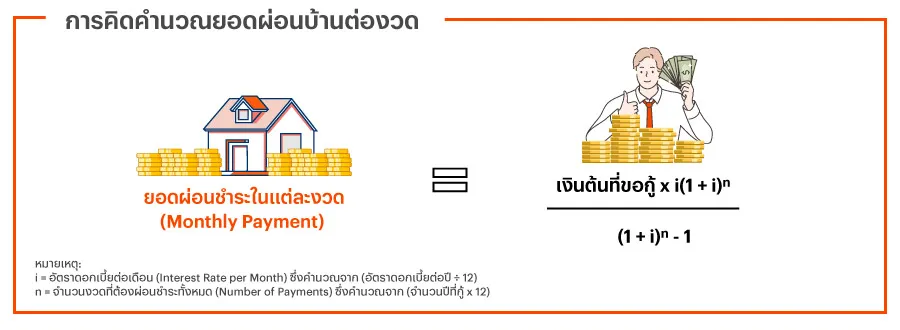
ความหมายตัวแปรสูตรคิดคำนวณยอดผ่อนบ้าน
- M = ยอดผ่อนชำระในแต่ละงวด (Monthly Payment)
- P = เงินต้นที่เราขอกู้ (Principal Loan Amount)
- i = อัตราดอกเบี้ยต่อเดือน (Interest Rate per Month) ซึ่งคำนวณจาก (อัตราดอกเบี้ยต่อปี ÷ 12)
- n = จำนวนงวดที่ต้องผ่อนชำระทั้งหมด (Number of Payments) ซึ่งคำนวณจาก (จำนวนปีที่กู้ x 12)
ตัวอย่างการคำนวณบ้าน 8 ล้าน ผ่อนเดือนละเท่าไหร่
- หากเรากู้ซื้อบ้าน 8 ล้านบาท (P = 8,000,000)
- อัตราดอกเบี้ยเฉลี่ย 5.5% ต่อปี (i = 0.055 ÷ 12 ≈ 0.004583)
- ระยะเวลา 30 ปี (n = 30 x 12 = 360 งวด)
- ยอดผ่อนชำระต่อเดือน (M) จะอยู่ที่ประมาณ 45,423 บาท
ตัวอย่างการคำนวณซื้อบ้าน 10 ล้าน ผ่อน 30 ปี เดือนละเท่าไหร่
- หากเรากู้ซื้อบ้าน 10 ล้านบาท (P = 10,000,000)
- อัตราดอกเบี้ยเฉลี่ย 5.5% ต่อปี (i = 0.055 ÷ 12 ≈ 0.004583)
- ระยะเวลา 30 ปี (n = 30 x 12 = 360 งวด)
- บ้าน 10 ล้าน ผ่อน 30 ปี เดือนละ (M) ประมาณ 56,778 บาท
ตัวอย่างการคำนวณซื้อบ้าน 15 ล้าน ผ่อนเดือนละเท่าไหร่
- หากเรากู้ซื้อบ้าน 15 ล้านบาท (P = 15,000,000)
- อัตราดอกเบี้ยเฉลี่ย 5.5% ต่อปี (i = 0.055 ÷ 12 ≈ 0.004583)
- ระยะเวลา 30 ปี (n = 30 x 12 = 360 งวด)
- ยอดผ่อนชำระต่อเดือน (M) บ้าน 15 ล้าน ผ่อนเดือนละประมาณ 85,167 บาท
หรือสามารถดูได้จากตารางเปรียบเทียบผ่อนบ้านได้
ตัวอย่างตารางเปรียบเทียบผ่อนบ้าน ตามวงเงินกู้สูงสุด
| รายได้ | จำนวนเงินผ่อนต่องวด | วงเงินกู้สูงสุด |
|---|---|---|
| 15,000 | 6,000 | 1,000,000 |
| 20,000 | 8,000 | 1,300,000 |
| 25,000 | 10,000 | 1,600,000 |
| 30,000 | 12,000 | 2,000,000 |
| 35,000 | 14,000 | 2,300,000 |
| 40,000 | 16,000 | 2,600,000 |
| 45,000 | 18,000 | 3,000,000 |
| 60,000 | 24,000 | 4,000,000 |
| 75,000 | 30,000 | 5,000,000 |
| 100,000 | 42,000 | 7,000,000 |
| 150,000 | 60,000 | 10,000,000 |
หมายเหตุ: ใช้วิธีการคำนวณเงินกู้บ้านโดยประมาณ จากอัตราดอกเบี้ยธนาคารไทยพาณิชย์ 5.95% ระยะเวลาที่ต้องผ่อนชำระ 30 ปี
ซื้อบ้าน 8-15 ล้าน ได้บ้านแบบไหน?
หากใครที่พอมีเงินก้อน และอยากซื้อบ้านในฝันกับบ้านราคา 8-15 ล้าน อาจไม่แน่ใจว่าบ้านระดับราคา 8-15 ล้าน จะได้ขนาดเท่าไหร่ อยู่บนทำเลไหน และจะเต็มไปด้วยความเพียบพร้อม หรูหราหรือเปล่า และเพื่อให้เห็นภาพชัดเจน พร้อมตอบสนองความต้องการคนซื้อบ้าน จึงได้รวบรวมไฮไลท์เด่นๆ ของบ้านราคา 8-15 ล้าน ไว้ดังนี้
-
บ้านราคา 8-15 ล้าน กับพื้นที่ใช้สอยจัดเต็ม
สำหรับการออกแบบบ้านราคา 8-15 ล้าน หากเป็นบ้านเดี่ยวส่วนใหญ่มักมีเนื้อที่ตั้งแต่ 80 ตร.ว. ขึ้นไป หรือบางโครงการจะมีเนื้อที่ถึง 100 ตร.ว. เหมือนกับโครงการสราญสิริ เทียนทะเล 30 บ้านเดี่ยวสไตล์ Modern Farmhouse บ้านเดี่ยวหลังใหญ่ Extra Series เน้นทุกฟังก์ชันการอยู่อาศัยเพื่อสมาชิกทุกคนในครอบครัว
-
บ้านราคา 8-15 ล้าน มักมาพร้อมดีไซน์ที่โดดเด่น
ส่วนใหญ่แล้วบ้านราคา 10 ล้าน มักมาพร้อมเรื่องงานดีไซน์ หากเป็นบ้านเดี่ยวจะมีเอกลักษณ์ซ่อนอยู่ เหมือนกับบ้านเดี่ยวโครงการใหม่ของแสนสิริ ที่มีกลิ่นอายความเป็นบ้านสไตล์อังกฤษ กับบุราสิริ จตุโชติ แต่ถ้าใครชอบสไตล์ Modern Classic ที่สะท้อนความเหนือระดับของผู้อยู่อาศัย ต้องโครงการเศรษฐสิริ รวมโชค
-
บ้านราคา 8-15 ล้าน บนทำเลศักยภาพ
เรียกว่าเป็นอีกหนึ่งจุดเด่นของบ้านราคา 8-15 ล้าน เพราะมักจะตั้งอยู่บนทำเลศักยภาพ ที่โดดเด่นทั้งเรื่องการเดินทาง อยู่ใกล้ทางด่วน รถไฟฟ้า หรือระบบสาธารณูปโภคต่างๆ ไม่ว่าจะเป็น แหล่งงาน โรงเรียน โรงพยาบาล ห้างสรรพสินค้า หรือแหล่งของกิน ของใช้ เฉกเช่นเดียวกับ ย่านกรุงเทพกรีฑา พระราม 9
บ้าน 8 ล้าน ผ่อนเดือนละเท่าไหร่ ต้องพิจารณาจากปัจจัยใดบ้าง?
สำหรับใครที่อยากเป็นเจ้าของบ้านราคา 8 ล้านบาท อยากรู้ว่าบ้าน 8 ล้าน ผ่อนเดือนละเท่าไหร่ ต้องบอกก่อนว่าการคำนวณยอดผ่อนชำระไม่ได้ขึ้นอยู่กับราคาบ้านเพียงอย่างเดียว แต่ยังมีอีก 3 ปัจจัยหลักที่ส่งผลโดยตรงต่อค่างวดและแผนการเงินของเรา ซึ่งจะต้องทำความเข้าใจก่อน เพื่อประกอบการตัดสินใจในการเลือกสินเชื่อและวางแผนการผ่อนชำระให้เหมาะสมที่สุด
-
จำนวนเงินดาวน์ที่วางไป
เงินดาวน์ (Down Payment) คือ เงินก้อนแรกที่จ่ายเพื่อซื้อบ้าน จำนวนเงินดาวน์ที่เราได้วางไปนั้น ส่งผลโดยตรงต่อยอดเงินต้นที่ต้องขอกู้จากธนาคาร ยิ่งวางเงินดาวน์สูงเท่าไหร่ ก็จะช่วยลดวงเงินกู้ ทำให้ภาระดอกเบี้ยและค่างวดลดลง ค่าผ่อนรายเดือนก็จะลดลงตามไปด้วย ที่สำคัญยังช่วยทำให้สถาบันการเงินเห็นถึงศักยภาพทางการเงินที่ดี ช่วยให้ธนาคารอนุมัติสินเชื่อได้ง่ายขึ้นด้วย
-
ระยะเวลาที่ต้องชำระเงินกู้
ระยะเวลาการผ่อนบ้าน เราสามารถเลือกได้ตั้งแต่ 10 ถึง 40 ปี (โดยอายุผู้กู้รวมระยะเวลาผ่อนต้องไม่เกินเกณฑ์ที่ธนาคารกำหนด) ระยะเวลาในการชำระเงินกู้ถือเป็นตัวแปรสำคัญ การเลือกระยะเวลาผ่อนที่ยาวขึ้น จะทำให้ค่างวดต่อเดือนต่ำลง ช่วยเพิ่มสภาพคล่อง แต่ต้องแลกมากับดอกเบี้ยรวมที่สูงขึ้นตลอดอายุสัญญา แต่การเลือกระยะเวลาที่สมดุล เหมาะสม ถือเป็นหนึ่งในการวางแผนการผ่อนบ้าน
-
อัตราดอกเบี้ยจากธนาคาร
อัตราดอกเบี้ย (Interest Rate) คือ ต้นทุนทางการเงิน ที่แต่ละธนาคารมีข้อเสนอและประเภทของดอกเบี้ย ซึ่งมีทั้งแบบคงที่และลอยตัว ที่แตกต่างกัน การเปลี่ยนแปลงของอัตราดอกเบี้ยเพียงเล็กน้อย ก็สามารถส่งผลกระทบต่อค่างวดได้ ดังนั้นก่อนที่จะเลือกขอสินเชื่อกับสถาบันการเงิน ควรทำการเปรียบเทียบโปรโมชันและเลือกธนาคารที่ให้อัตราดอกเบี้ยที่ดีที่สุดในช่วง 3 ปีแรก จะช่วยลดภาระค่าใช้จ่ายในการผ่อนบ้านได้
อัปเดตล่าสุด อัตราดอกเบี้ย สินเชื่อบ้าน-คอนโด ปี 2568
ซื้อบ้าน 8-15 ล้าน กู้ได้ 100% หรือไม่?
ตามหลักเกณฑ์ LTV ซึ่งย่อมาจาก Loan to Value Ratio หรือ อัตราส่วนสินเชื่อต่อราคาบ้าน ได้กำหนดให้ผู้ที่ซื้อบ้านราคา 8-15 ล้านบาทขึ้นไป จากเดิมสามารถได้แค่ 90% ปัจจุบัน ถูกปรับเปลี่ยนใหม่เป็น 100% โดยสามารถกู้ได้เต็มมูลค่าหลักประกัน สำหรับสินเชื่อเพื่อที่อยู่อาศัย และเป็นการกำหนดเพดานสูงสุดที่รวมกับสินเชื่ออื่น พร้อมทั้งใช้ที่อยู่อาศัยเป็นหลักประกันหรือเป็นสินเชื่อ Top-up แล้ว
เรียนรู้เพิ่มเติม LTV คืออะไร อยู่อย่างไรให้รอดมาตรการนี้ วันนี้รู้กัน
อยากผ่อนบ้าน 8-15 ล้าน ให้เร็วที่สุด ใช้เวลากี่ปี?
อยากผ่อนบ้านให้หมดเร็ว ๆ ซื้อบ้าน 10 ล้าน ผ่อนเดือนละเท่าไหร่ หรือซื้อบ้าน 8 ล้านผ่อนเดือนละเท่าไหร่ ขึ้นอยู่กับวินัยในการผ่อนชำระของผู้กู้ แม้ว่าโดยทั่วไป ธนาคารให้ระยะเวลาผ่อนชำระสูงสุดถึง 30-40 ปี แต่หากต้องการผ่อนบ้าน 10 ล้าน ให้หมดในระยะเวลาที่เร็วที่สุด ไม่ได้ขึ้นอยู่กับธนาคาร แต่อยู่ที่วินัยและความสามารถทางการเงินของเรา หากเรามีความสามารถในการชำระค่างวดสูงกว่ายอดขั้นต่ำและทำการ "โปะ" เงินต้นอย่างสม่ำเสมอ เช่น การจ่ายค่างวดเพิ่มเป็น 2 เท่าทุกเดือน ก็สามารถลดระยะเวลาผ่อนบ้าน 30 ปี ให้เหลือเพียง 8-10 ปีได้ ซึ่งช่วยประหยัดดอกเบี้ยได้จำนวนมาก
อยากเป็นเจ้าของบ้านราคา 8-15 ล้าน ต้องทำอย่างไร?
บ้าน เป็นหนึ่งปัจจัยที่ใครหลายๆ คนใฝ่ฝันถึงการเป็นเจ้าของสักครั้งหนึ่งในชีวิต เพราะคงจะเป็นเรื่องที่มีความสุขไม่น้อย แน่นอนว่าการซื้อสินทรัพย์มูลค่า 8-15 ล้านบาท ผู้ซื้อจำเป็นต้องมีการวางแผนในเรื่องของการเงินและสภาพคล่องให้ดี ด้วยการเตรียมความพร้อมทั้งในด้านการเงิน การงาน และเครดิตทางการเงินที่ต้องมีความน่าเชื่อถือในระดับที่ดี เพื่อให้ธนาคารปล่อยสินเชื่อให้เรา ส่วนวิธีที่ช่วยให้ฝันของเราเป็นจริงสามารถเตรียมตัวได้ดังต่อไปนี้
-
สำรวจรายได้และความพร้อม
ผู้ที่ต้องการมีบ้านราคา 8-15 ล้าน ควรมีรายได้ประจำอยู่ที่ประมาณ 175,000 บาทต่อเดือน หรือผ่อนบ้านได้ประมาณ 70,000 บาทต่อเดือน คิดเป็นสัดส่วน 40% แต่ถ้ามีภาระค่าใช้จ่ายอย่างอื่นเงินเดือนก็จะต้องขยับสูงขึ้นตามด้วย
-
สำรวจรายได้และความพร้อม
เมื่อรายได้พร้อม รวมทั้งวางแผนค่าใช้จ่ายเรียบร้อยแล้วกระบวนการถัดไป คือ
- ศึกษารายละเอียดโครงการบ้านทั้งในเรื่องทำเลที่ตั้ง ส่วนกลาง การรักษาความปลอดภัย รายละเอียดตัวบ้าน เพื่อนบ้าน สิ่งอำนวยความสะดวกต่างๆ รวมถึงโปรโมชันจากโครงการ
- สำรองเงินอย่างน้อย 10% ของราคาบ้าน เพื่อใช้จ่ายในส่วนของการวางเงินดาวน์และค่าใช้จ่ายจิปาถะอื่นๆ
- ศึกษารายละเอียดของโครงการสินเชื่อที่อยู่อาศัยที่เราต้องการจะยื่นขอกู้ พร้อมปรึกษากับเจ้าหน้าที่ของธนาคารเพื่อประเมินศักยภาพในการชำระหนี้และโอกาสในการยื่นกู้ผ่าน
- เตรียมเอกสารสำหรับยื่นกู้ซื้อบ้านให้เรียบร้อย อาทิ
- บัตรประจำตัวประชาชน/ บัตรข้าราชการ/ พนักงานรัฐวิสาหกิจ
- ทะเบียนบ้าน
- สำเนาทะเบียนสมรส/ ใบหย่า/ ใบมรณะบัตร/ใ บแจ้งความแยกกันอยู่ (หากมี)
- สำเนาใบเปลี่ยนแปลงชื่อ - สกุล (หากมี)
- สำเนาบัตรประจำตัวประชาชนคู่สมรส (หากมี)
- หนังสือรับรองเงินเดือน/ หนังสือรับรองสิทธิสวัสดิการ
- สลิปเงินเดือน หรือหลักฐานการรับเงินเดือน ย้อนหลัง 3 เดือน
- Statement เงินฝากย้อนหลัง 6 เดือน
- หลักฐานแสดงฐานะการเงินอื่นๆ (พร้อมตัวจริง)
-
เปรียบเทียบอัตราดอกเบี้ย โปรโมชันแต่ละธนาคาร
ก่อนที่จะทำการยื่นกู้ หรือเลือกกู้กับสถาบันการเงินใด ควรทำการเปรียบเทียบข้อเสนอสินเชื่อจากหลาย ๆ ธนาคาร เพื่อใช้เป็นข้อมูลในการพิจารณา โดยเฉพาะอัตราดอกเบี้ยในช่วง 3 ปีแรก วงเงินกู้สูงสุด และเงื่อนไขพิเศษต่าง ๆ เช่น การฟรีค่าธรรมเนียมจดจำนอง หรือค่าประเมินราคา การเลือกโปรโมชันที่เหมาะสมกับแผนการเงินของเรา จะช่วยลดต้นทุนในการผ่อนบ้าน 8 ล้าน ผ่อนเดือนละเท่าไหร่ได้เป็นอย่างดี
-
วางยอดเงินดาวน์ให้สูง
สถาบันการเงินหลาย ๆ แห่งอาจจะมีเงื่อนไขให้ดาวน์น้อย ๆ ผ่อนนาน ๆ เพื่ออำนวยความสะดวกกับผู้ที่ไม่มีเงินดาวน์ แต่การวางเงินดาวน์ให้สูงเท่าที่ไหว เป็นกลยุทธ์ที่เราจะเป็นเจ้าของบ้านราคา 8-10 ล้านบาทได้ โดยที่ไม่ต้องผ่อนหนักในทุกๆ เดือน เพราะการดาวน์เยอะไม่เพียงแต่ช่วยลดภาระค่างวดบ้าน แต่ยังช่วยลดดอกเบี้ยรวม และยังเป็นการสร้างความน่าเชื่อถือและเพิ่มโอกาสในการอนุมัติสินเชื่อจากธนาคารอีกด้วย
-
วางแผนอายุสัญญากู้ที่เหมาะสม
การเลือกระยะเวลากู้ เป็นอีกหนึ่งเคล็ดลับที่เราต้องพิจารณาให้มีความเหมาะสม การเลือกระยะเวลาผ่อนนานที่สุด ไม่ได้ถือว่าดีเสมอไป แต่ควรประเมินระยะเวลากู้จากกระแสเงินสดและแผนการเงินในอนาคต หากคาดว่าจะมีรายได้เพิ่มขึ้น อาจเลือกผ่อนในระยะเวลาที่สั้นลง เช่น 20-25 ปี เพื่อเร่งการปลดหนี้และประหยัดดอกเบี้ย การวางแผน ตัดสินใจอย่างรัดกุมจะช่วยให้การผ่อนบ้านไม่เป็นภาระที่หนักหน่วงจนเกินไป
-
มีวินัยในการชำระหนี้
ก่อนยื่นกู้ เราควรจัดการภาระหนี้สินอื่น ๆ ที่มีอยู่ก่อน ไม่ว่าจะเป็น บัตรเครดิต สินเชื่อส่วนบุคคล ให้อยู่ในระดับต่ำ และรักษาประวัติการชำระหนี้ให้ดีอยู่เสมอ เพราะการไม่มีประวัติผิดนัดชำระหนี้ในเครดิตบูโร คือคุณสมบัติสำคัญที่ธนาคารใช้พิจารณาอนุมัติสินเชื่อสำหรับบ้านราคาสูง ซึ่งสะท้อนถึงวินัยทางการเงินและความสามารถในการบริหารจัดการหนี้ของเรา เมื่อกู้สำเร็จแล้ว ก็จำเป็นต้องมีวินัยในการผ่อนชำระอย่างสม่ำเสมอ ไม่ควรค้างค่างวด จนกลายเป็นดินพอกหางหมู เพราะจะยิ่งเพิ่มพูนภาระให้มากขึ้นเรื่อย ๆ จนจัดการได้ยาก และกลายเป็นปัญหาในที่สุด
โครงการบ้านราคา 8-15 ล้านบาท จากแสนสิริมีที่ไหนบ้าง?

ข้อมูลโครงการ
การเดินทาง:
- ทางพิเศษฉลองรัช (ด่านจตุโชติ)
- ถ.กาญจนาภิเษก
- รถไฟฟ้า BTS สายหยุด
สิ่งอำนวยความสะดวก:
- เซ็นทรัล อีสต์วิลล์
- มาร์เก็ตเพลส เทพรักษ์
- เดอะพรอมนาด

ข้อมูลโครงการ
การเดินทาง:
- ทางด่วนอุดรรัถยา ด่านบางพูน
- รถไฟฟ้าสายสีแดง สถานีรังสิต
- ทางยกระดับอุตราภิมุข
- สนามบินนานาชาติดอนเมือง
สิ่งอำนวยความสะดวก:
- ฟิวเจอร์พาร์ค รังสิต / สเปล
- โลตัส รังสิต
- เดอะไนน์ เซ็นเตอร์ ติวานนท์
- เมเจอร์ ซีนีเพล็กซ์ รังสิต

ข้อมูลโครงการ
การเดินทาง:
- ถ.แพรกษา
- ถ.ศรีนครินทร์
- วงแหวนกาญจนาภิเษก
- ถ.เทพารักษ์
สิ่งอำนวยความสะดวก:
- เดอะ บู อารีน่า
- บิ๊กซี สมุทรปราการ
- ห้างสรรพสินค้าซีคอนสแควร์
- ห้างสรรพสินค้าพาราไดซ์ พาร์ค
- เมกา บางนา

ข้อมูลโครงการ
การเดินทาง:
- รถไฟฟ้า MRT คลองบางไผ่
- ถ.กาญจนาภิเษก
- ถ.รัตนาธิเบศร์
- ถ.ชัยพฤกษ์
- ถ.ราชพฤกษ์
- ทางพิเศษประจิมรัถยา (ด่านฉิมพลี)
สิ่งอำนวยความสะดวก:
- เซ็นทรัล เวสต์เกต
- บิ๊กซี เอ็กซ์ตร้า บางใหญ่
- โฮมโปร รัตนาธิเบศร์
- อิเกีย บางใหญ่
- โรบินสัน ไลฟ์สไตล์ ราชพฤกษ์
- โลตัส นอร์ธ ราชพฤกษ์
- เดอะวอล์ค ราชพฤกษ์
- เซ็นทรัล เวสต์วิลล์

ข้อมูลโครงการ
การเดินทาง:
- รถไฟฟ้า MRT ราษฎร์พัฒนา
- ทางด่วนกาญจนาภิเษก
สิ่งอำนวยความสะดวก:
- บิ๊กซี ฟู้ดเพลส เคหะร่มเกล้า
- โลตัส สุขาภิบาล 3
- บิ๊กซี สุขาภิบาล 3
- สัมมากรเพลส
- เดอะ พาซิโอ ทาวน์ รามคำแหง
- เดอะ พาร์ค กรุงเทพกรีฑา
- มาร์เก็ต เพลส กรุงเทพกรีฑา

ข้อมูลโครงการ
การเดินทาง:
- ทางพิเศษเฉลิมมหานคร
- ถนนพระราม 2
- ถนนสุขสวัสดิ์
- รถไฟฟ้า MRT บางปะแก้ว
สิ่งอำนวยความสะดวก:
- เซ็นทรัล พลาซา พระราม 2
- เดอะ ไบรท์ พระราม 2
- บิ๊กซี พระราม 2
- อินเด็กซ์ ลิฟวิ่งมอลล์ สาขาพระราม 2
- โฮมโปร พระราม 2
- โลตัส พระราม 2

ข้อมูลโครงการ
การเดินทาง:
- ทางคู่ขนานลอยฟ้าบรมราชชนนี
- พุทธมณฑล
- ทางด่วนศรีรัช-วงแหวนรอบนอก (ด่านฉิมพลี)
สิ่งอำนวยความสะดวก:
- เซ็นทรัล ศาลายา
- สถานีตำรวจภูธรอำเภอพุทธมณฑล
- Mini Big C ศาลายา
- แม็คโครซุปเปอร์สโตร์ ศาลายา
- ท็อปส์ เดลี่ มินิ ซูเปอร์มาร์เก็ต
- เทสโก้ โลตัส เฟรช
- เดอะ พาซิโอ พาร์ค กาญจนาภิเษก
- อิเกีย บางใหญ่
- เซ็นทรัล พลาซ่า เวสต์เกต

ข้อมูลโครงการ
การเดินทาง:
- ท่าอากาศยานดอนเมือง
- รถไฟฟ้า BTS แยกคปอ.
- ทางด่วนรามอินทรา - อาจณรงค์
- ถ.กาญจนาภิเษก
- รถไฟฟ้าชานเมือง ดอนเมือง
- ทางยกระดับอุตราภิมุข
สิ่งอำนวยความสะดวก:
- สายไหม อเวนิว
- ปตท.สายไหม
- ฟิวเจอร์พาร์ครังสิต
- แฟชั่นไอส์แลนด์
- เซ็นทรัล อีสต์วิลล์
- เซ็นทรัล ลาดพร้าว

ข้อมูลโครงการ
การเดินทาง:
- ทางพิเศษอุดรรัถยา ด่านศรีสมาน
- ทางยกระดับโทรลเวย์
- รถไฟฟ้าชานเมือง สายสีแดงเข้ม
สิ่งอำนวยความสะดวก:
- โรบินสัน ศรีสมาน
- The Tree Community
- บิ๊กซีซุปเปอร์เซ็นเตอร์ สาขาปทุมธานี
- โลตัส ปทุมธานี
- เดอะไนน์ เซ็นเตอร์ ติวานนท์
- โรบินสัน ไลฟ์สไตล์ ราชพฤกษ์
- โลตัส นอร์ธ ราชพฤกษ์
- Central Plaza แจ้งวัฒนะ

ข้อมูลโครงการ
การเดินทาง:
- ทางด่วนพิเศษฉลองรัช
- รถไฟฟ้า MRT นพรัตน์
- รถไฟฟ้า MRT มีนพัฒนา
สิ่งอำนวยความสะดวก:
- แฟชั่นไอส์แลนด์
- เดอะพรอมานาด
- สนามกอล์ฟนวธานี
- สนามกอล์ฟปัญญาอินทรา
- เซ็นทรัล เฟสฯ อีสต์วิลล์
- เดอะ คริสตัล เอกมัย-รามอินทรา

ข้อมูลโครงการ
การเดินทาง:
- แอร์พอร์ตลิงก์ ลาดกระบัง
- ถ.มอเตอร์เวย์ กรุงเทพ-ชลบุรี
- ถ.บางนา-ตราด (แยกกิ่งแก้ว)
- ทางด่วนบูรพาวิถี
- ถ.ลาดกระบัง
สิ่งอำนวยความสะดวก:
- โรบินสัน ไลฟ์สไตล์ ลาดกระบัง
- ท่าอากาศยานนานาชาติสุวรรณภูมิ
- เดอะ พาซิโอ มอลล์
- ลิตเติ้ลวอล์ค ลาดกระบัง
- แม็คโคร ลาดกระบัง
- สนามปั่นจักรยาน เจริญสุขมงคลจิต
- มาเก็ต วิลเลจ สุวรรณภูมิ
- เมกา บางนา
- เซ็นทรัล วิลเลจ สุวรรณภูมิ
- คิงเพาเวอร์ ศรีวารี
การครอบครองบ้านราคา 8-10 ล้าน ไม่ใช่เรื่องยากอีกต่อไป เมื่อได้เรียนรู้รายละเอียดการซื้อบ้านข้างต้น และหากใครยังตัดสินใจไม่ได้ว่าจะซื้อบ้านโครงการไหนดี แนะนำให้ศึกษาข้อมูลโครงการต่างๆ ไม่ว่าจะเป็น รีวิวโครงการ ที่จะทำให้เข้าถึงบ้านได้ทุกซอกทุกมุม ไปพร้อมกับได้รับข้อเสนอพิเศษ โปรโมชันมากมาย อีกทั้งยังได้บริการที่ปรึกษาทุกเรื่องการซื้อบ้าน Home Financial Planner ที่จะช่วยให้คุณตัดสินใจซื้อบ้านได้ง่ายขึ้น
หากอยากทราบว่าการซื้อบ้านที่มีราคาช่วงราคาตั้งแต่ 8-10 ล้านบาทจะต้องผ่อนเดือนละเท่าไหร่ ให้ใช้สูตร วงเงินผ่อนแต่ละเดือน = เงินเดือน x DSR (40%) ดังนั้น เมื่อนำฐานเงินเดือนมาคำนวณคร่าวๆ ผู้ที่ไม่มีหนี้สินอื่นๆ จะมีวงเงินที่สามารถกู้ซื้อบ้านได้โดยประมาณดังนี้
คำถามที่พบบ่อย “ซื้อบ้าน ราคา 8-15 ล้าน ผ่อนเท่าไหร่”
Q :
วิธีคำนวณอัตราการผ่อนบ้าน
A :
Q :
ผ่อนบ้าน 8-15 ล้าน ต้องผ่อนเดือนละเท่าไร
A :
หากอยากทราบว่าการซื้อบ้านที่มีราคาช่วงราคาตั้งแต่ 8-10 ล้านบาทจะต้องผ่อนเดือนละเท่าไหร่ ให้ใช้สูตร วงเงินผ่อนแต่ละเดือน = เงินเดือน x DSR (40%) ดังนั้น เมื่อนำฐานเงินเดือนมาคำนวณคร่าวๆ ผู้ที่ไม่มีหนี้สินอื่นๆ จะมีวงเงินที่สามารถกู้ซื้อบ้านได้โดยประมาณดังนี้
| วงเงินกู้ | ผ่อนชำระ(ต่อเดือน) | เงินเดือน |
|---|---|---|
| 8,000,000 | 53,400 | 133,500 |
| 9,000,000 | 60,000 | 150,000 |
| 10,000,000 | 66,800 | 167,000 |
*เป็นการคำนวณโดยประมาณและไม่ได้นำอัตราดอกเบี้ยอ้างอิงมาคำนวณ
Q :
ผ่อนบ้าน 8-15 ล้าน ใช้เวลาในการผ่อนกี่ปี
A :
จากตารางนี้เป็นการคำนวณจากอัตราดอกเบี้ยเฉลี่ย 5% ต่อปี ซึ่งอัตราดอกเบี้ยและระยะเวลาผ่อนอาจแตกต่างกันขึ้นอยู่กับเงื่อนไขของธนาคารและสถานการณ์ทางการเงินของผู้ขอสินเชื่อ เพื่อความถูกต้อง แนะนำให้ปรึกษากับธนาคารหรือผู้ให้คำปรึกษาทางการเงิน
|
ราคาบ้าน (บาท) |
ระยะเวลาผ่อน (ปี) |
ค่างวดรายเดือน (บาท) |
|---|---|---|
|
8,000,000 |
20 |
52,805 |
|
25 |
46,899 |
|
|
30 |
42,982 |
|
|
9,000,000 |
20 |
59,906 |
|
25 |
53,261 |
|
|
30 |
48,354 |
|
|
10,000,000 |
20 |
66,981 |
|
25 |
59,603 |
|
|
30 |
53,719 |
Q :
ผ่อนบ้าน 8-15 ล้าน ดาวน์กี่บาท
A :
Q :
ผ่อนบ้านยังไงให้คุ้ม
A :
ทำตามหลักการ 5 ข้อง่ายๆ ดังนี้
- เร่งโปะในช่วงอัตราดอกเบี้ยต่ำ
- ผ่อนให้เยอะกว่าค่างวดทุกเดือน เช่น ค่างวด 10,000 บาท อาจจะโป๊ะเพิ่มตั้งแต่ 1,000 - 5,000 บาทก็ได้ตามที่เราไหว
- หางวดโปะเงินก้อนใหญ่ปีละครั้ง อาจจะเป็นช่วงที่ได้เงินโบนัส หรือเมื่อมีโอกาส
เลือกรีไฟแนนซ์ หรือรีเทนชั่น ทุก 3 ปี
- รีไฟแนนซ์ (Refinance) คือ การยื่นขอสินเชื่อบ้านกับธนาคารใหม่ ซึ่งจะได้รับอัตราดอกเบี้ยที่ถูกลง และยอดผ่อนลดลงด้วย แต่ก็มีข้อเสียที่ระยะเวลาดำเนินการ และค่าใช้จ่ายด้านสินเชื่อเพิ่มเติม
- รีเทนชั่น (Retention) คือ การขอลดอัตราดอกเบี้ยกับธนาคารเดิมที่เราขอสินเชื่ออยู่แล้ว ซึ่งถ้าหากเครดิตทางการเงินดี มีวินัยในการผ่อนชำระสม่ำเสมอ ก็จะมีโอกาสได้รับการลดดอกเบี้ยตามอัตราที่ธนาคารกำหนด มีข้อดีคือไม่ต้องเสียเวลาดำเนินการขอสินเชื่อใหม่ทั้งหมดรวมถึงยังไม่ต้องเสียค่าใช้จ่ายดำเนินการต่างๆ เช่น ค่าจดจำนอง ค่าดำเนินการสินเชื่อ ค่าประเมินสินทรัพย์ เป็นต้น
- ผ่อนชำระให้ตรงเวลา แน่นอนว่าการผ่อนชำระตรงเวลาที่ธนาคารกำหนด เราจะได้ไม่ต้องเสียเครดิต และเสียดอกเบี้ยจากการชำระล่าช้าด้วย


บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”


คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม
#Tag ยอดนิยม
โครงการที่น่าสนใจ

สราญสิริ เทียนทะเล 30
บ้านเดี่ยว เทียนทะเล 30 ขนาด 100 ตร.ว. สไตล์ Modern Farmhouse ใกล้ทางด่วน เซ็นทรัล พระราม 2 รายล้อมสิ่งอำนวยความสะดวก

สราญสิริ พระราม 2
บ้านเดี่ยว พระราม 2 ซีรีส์ใหม่ล่าสุด บรรยากาศ Modern Farmhouse ใกล้ทางด่วน เชื่อมต่อทุกไลฟ์สไตล์อย่างลงตัว รายล้อมไปด้วยสิ่งอำนวยความสะดวก

เศรษฐสิริ รวมโชค
บ้านเดี่ยว เชียงใหม่ ดีไซน์ Modern Classic โครงการใหม่ จากแสนสิริ ทำเลใกล้แยกรวมโชค โรงเรียนนานาชาตินครพายัพ เพียง 15 นาทีถึงนิมมาน

เศรษฐสิริ เสรีไทย
บ้านเดี่ยว เสรีไทย สง่างามเหนือกาลเวลาบนทำเลชั้นนำ ใกล้แฟชั่น ไอส์แลนด์ และรถไฟฟ้าสีชมพู
สราญสิริ เทียนทะเล 30
บ้านเดี่ยว เทียนทะเล 30 ขนาด 100 ตร.ว. สไตล์ Modern Farmhouse ใกล้ทางด่วน เซ็นทรัล พระราม 2 รายล้อมสิ่งอำนวยความสะดวก
สราญสิริ พระราม 2
บ้านเดี่ยว พระราม 2 ซีรีส์ใหม่ล่าสุด บรรยากาศ Modern Farmhouse ใกล้ทางด่วน เชื่อมต่อทุกไลฟ์สไตล์อย่างลงตัว รายล้อมไปด้วยสิ่งอำนวยความสะดวก
เศรษฐสิริ รวมโชค
บ้านเดี่ยว เชียงใหม่ ดีไซน์ Modern Classic โครงการใหม่ จากแสนสิริ ทำเลใกล้แยกรวมโชค โรงเรียนนานาชาตินครพายัพ เพียง 15 นาทีถึงนิมมาน
เศรษฐสิริ เสรีไทย
บ้านเดี่ยว เสรีไทย สง่างามเหนือกาลเวลาบนทำเลชั้นนำ ใกล้แฟชั่น ไอส์แลนด์ และรถไฟฟ้าสีชมพู
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม