
เมื่อเข้าสู่ช่วงฤดูกาลยื่นภาษีเงินได้บุคคลธรรมดาประจำปี ใครที่มีบ้านหรือกำลังผ่อนบ้านอยู่ หนึ่งในสิทธิประโยชน์ทางภาษีที่สำคัญ และช่วยเซฟเงินในกระเป๋าได้เป็นอย่างดีคือการนำดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัยมาลดหย่อนภาษี แต่เชื่อว่าหลายคนอาจจะยังสับสนว่า ดอกเบี้ยบ้านลดหย่อนภาษี คิดยังไง ต้องเตรียมเอกสารอะไรบ้าง หรือในกรณีกู้ร่วมจะสามารถแบ่งสิทธิ์กันแบบไหน บทความนี้จะพาไปเจาะลึกทุกข้อสงสัย เพื่อให้คนมีบ้านทุกคนสามารถนำสิทธิประโยชน์ตรงนี้ไปใช้ได้อย่างถูกต้องและคุ้มค่าที่สุด
Highlight
ดอกเบี้ยบ้านลดหย่อนภาษีคิดยังไง?
หลักการนำดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัยมาลดหย่อนภาษีนั้น กฎหมายกำหนดให้สามารถนำดอกเบี้ยที่จ่ายจริงตลอดทั้งปีภาษีนั้นมาหักลดหย่อนได้ตามจริง แต่กำหนดเพดานสูงสุดไว้ "ไม่เกิน 100,000 บาท" โดยการคำนวณสิทธิ์จะแบ่งออกตามลักษณะของการกู้ยืม ดังนี้
กรณีผู้กู้คนเดียว
สำหรับผู้ที่ยื่นกู้ซื้อบ้านเพียงชื่อเดียว สามารถนำยอดดอกเบี้ยที่จ่ายจริงให้กับธนาคารตลอดทั้งปีมาหักลดหย่อนภาษีได้เต็มจำนวนตามจริง แต่สูงสุดไม่เกิน 100,000 บาท เช่น หากปีนั้นจ่ายดอกเบี้ยไปทั้งหมด 80,000 บาท ก็สามารถนำตัวเลข 80,000 บาทไปกรอกลดหย่อนได้เลย แต่ถ้าจ่ายดอกเบี้ยไป 120,000 บาท จะสามารถนำไปลดหย่อนได้สูงสุดที่เพดาน 100,000 บาทเท่านั้น
กรณีผู้กู้ร่วม
หลายครอบครัวมักจะเลือกวิธีกู้ร่วมเพื่อให้วงเงินกู้ผ่านง่ายขึ้น ซึ่งจะมีวิธีคิดโดยนำยอดดอกเบี้ยที่จ่ายจริง โดยกำหนดไว้สูงสุดไม่เกิน 100,000 บาท มาหารเฉลี่ยตามจำนวนผู้กู้ร่วมอย่างเท่าเทียมกัน ไม่สามารถเลือกให้คนใดคนหนึ่งรับสิทธิ์ไปเต็มจำนวนได้ แม้ว่าในความเป็นจริงจะมีผู้ผ่อนชำระหลักเพียงคนเดียวก็ตาม
เงื่อนไขในการลดหย่อนภาษีดอกเบี้ยบ้าน
ก่อนที่จะเตรียมเอกสารเพื่อยื่นภาษี ควรตรวจสอบให้แน่ใจว่า การผ่อนชำระของเราเข้าเงื่อนไขที่กรมสรรพากรกำหนด เพื่อให้สามารถใช้สิทธิ์ดอกเบี้ยบ้านลดหย่อนภาษีได้อย่างถูกต้องตามกฎหมาย โดยมีเงื่อนไขสำคัญดังต่อไปนี้
- ต้องเป็นการกู้ยืมเพื่อซื้อ เช่าซื้อ หรือสร้างอาคารที่อยู่อาศัย (รวมถึงที่ดินพร้อมอาคาร)
- ต้องกู้ยืมจากสถาบันการเงินภายในประเทศที่กฎหมายกำหนด เช่น ธนาคารพาณิชย์ ธนาคารอาคารสงเคราะห์ หรือสหกรณ์
- ต้องมีการจำนองอาคารหรือที่ดินนั้นเป็นหลักประกันการกู้ยืม
- อาคารหรือที่อยู่อาศัยนั้นต้องใช้เป็นที่อยู่อาศัยในปีที่ขอหักลดหย่อนภาษี ไม่จำเป็นต้องมีชื่อในทะเบียนบ้าน
- หากมีการกู้ยืมเพื่อชำระหนี้เดิม (Refinance) สามารถนำดอกเบี้ยมาลดหย่อนได้ แต่ต้องเป็นการกู้ยืมเพื่อที่อยู่อาศัยเดิม และลดหย่อนได้ตามจำนวนเงินกู้ที่เหลืออยู่
กู้ร่วมจะลดหย่อนดอกเบี้ยบ้านได้อย่างไร
การกู้ร่วมถือเป็นการทำสัญญาร่วมกันตั้งแต่สองคนขึ้นไป วิธีการลดหย่อนดอกเบี้ยบ้านจะถูกหารตามจำนวนผู้กู้ที่มีชื่อในสัญญา
ตัวอย่างเช่น ดอกเบี้ยบ้านทั้งปีจ่ายไป 100,000 บาท มีผู้กู้ร่วม 2 คน จะสามารถนำไปหักลดหย่อนภาษีได้คนละ 50,000 บาท หรือหากดอกเบี้ยจ่ายจริงคือ 150,000 บาท เพดานสูงสุดที่นำมาคิดคำนวณรวมกันคือ 100,000 บาท เมื่อหาร 2 คน ก็จะยังคงนำไปลดหย่อนได้สูงสุดเพียงคนละ 50,000 บาทเช่นเดิม
เอ็กซ์ที เทน เอกมัย
เตรียมพบคอนใหม่ใจกลางเอกมัยจากแสนสิริ ใกล้ดองกิ ทองหล่อ และBTS เอกมัย คลิกรับข้อเสนอพิเศษก่อนใคร
เริ่มต้นที่ 3.89 ล้านบาท*
กู้ซื้อบ้านหลายหลัง ลดหย่อนภาษีอย่างไร
สำหรับผู้ที่มีความสามารถในการผ่อนชำระและมีอสังหาริมทรัพย์หลายแห่ง กฎหมายไม่ได้จำกัดสิทธิ์ว่าจะต้องลดหย่อนได้เพียงหลังเดียว ผู้กู้สามารถนำดอกเบี้ยจากสัญญากู้บ้านทุกหลังที่เข้าเงื่อนไขมารวมกัน เพื่อใช้สิทธิ์ลดหย่อนภาษีได้ แต่ยอดรวมของดอกเบี้ยทุกสัญญาเมื่อนำมารวมกันแล้ว จะต้องไม่เกินเพดานสูงสุดที่กฎหมายกำหนดไว้คือ 100,000 บาทต่อปีภาษี
กู้ซื้อบ้านหลายหลัง ปี 2569 ธนาคารมีข้อกำหนดอย่างไร รู้กัน
เอกสารที่ใช้ในการลดหย่อนดอกเบี้ยบ้าน มีอะไรบ้าง
การใช้สิทธิดอกเบี้ยบ้านลดหย่อนภาษีให้ผ่านการตรวจสอบของกรมสรรพากร ผู้เสียภาษีควรเตรียมเอกสารให้ครบถ้วนและถูกต้อง โดยเอกสารหลักที่จำเป็นมีดังนี้
- หนังสือรับรองดอกเบี้ยเงินกู้จากธนาคารหรือสถาบันการเงิน ระบุยอดดอกเบี้ยที่ชำระจริงในปีภาษีนั้น ซึ่งเป็นเอกสารสำคัญที่สุดในการใช้ลดหย่อน
- สัญญาเงินกู้เพื่อที่อยู่อาศัย ใช้ยืนยันว่าเป็นเงินกู้สำหรับซื้อ สร้าง หรือซ่อมแซมที่อยู่อาศัยตามเงื่อนไขกฎหมาย
- เอกสารแสดงความเป็นเจ้าของที่อยู่อาศัย เช่น โฉนดที่ดิน หนังสือกรรมสิทธิ์ห้องชุด หรือสัญญาจะซื้อจะขาย
- กรณีกู้ร่วม ควรมีเอกสารแสดงชื่อผู้กู้ร่วมทุกคน และหลักฐานการแบ่งสิทธิการลดหย่อนตามสัดส่วนที่ตกลงกัน เพื่อป้องกันปัญหาเมื่อตรวจสอบย้อนหลัง
แม้บางปีอาจไม่ต้องแนบเอกสารตอนยื่นภาษี แต่ควรเก็บเอกสารเหล่านี้ไว้ไม่น้อยกว่า 5 ปี เพื่อรองรับกรณีที่มีการขอตรวจสอบภายหลัง จะช่วยให้การใช้สิทธิดอกเบี้ยบ้านลดหย่อนภาษีเป็นไปอย่างราบรื่น และไม่พลาดสิทธิสำคัญ
ขั้นตอนการแจ้งสิทธิ์ลดหย่อนภาษีดอกเบี้ยบ้าน
การยื่นลดหย่อนภาษีดอกเบี้ยบ้านในปัจจุบันมีความสะดวกสบายมากขึ้น โดยสามารถทำตามขั้นตอนง่าย ๆ ได้ดังนี้
1. ตรวจสอบว่าดอกเบี้ยบ้านเข้าเงื่อนไขลดหย่อนภาษี
ก่อนยื่นสิทธิลดหย่อน ควรตรวจสอบให้แน่ใจว่าเงินกู้ดังกล่าวเป็นการกู้เพื่อซื้อ เช่าซื้อ หรือสร้างที่อยู่อาศัยจริง มีการจำนองถูกต้องตามกฎหมาย และกู้จากสถาบันการเงินที่กรมสรรพากรรับรอง เพื่อให้สามารถนำดอกเบี้ยที่จ่ายไปใช้ลดหย่อนภาษีได้อย่างถูกต้อง
2. ขอหนังสือรับรองดอกเบี้ยเงินกู้จากธนาคาร
ผู้กู้ต้องขอหนังสือรับรองดอกเบี้ยเงินกู้ประจำปีจากธนาคารที่ทำสัญญากู้ โดยสามารถติดต่อสาขาโดยตรง หรือดาวน์โหลดผ่านแอปพลิเคชัน Mobile Banking ของธนาคารนั้น ๆ หากได้แจ้งความประสงค์ให้ธนาคารส่งข้อมูลให้กรมสรรพากรแล้ว ข้อมูลดอกเบี้ยจะปรากฏในระบบยื่นภาษีโดยอัตโนมัติ
3. เตรียมข้อมูลผู้กู้และเลขที่สัญญาเงินกู้
เตรียมข้อมูลส่วนตัวของผู้กู้ เช่น ชื่อ–นามสกุล เลขประจำตัวผู้เสียภาษี และเลขที่สัญญาเงินกู้ เพื่อใช้กรอกข้อมูลในระบบยื่นภาษี และตรวจสอบความถูกต้องของสิทธิ์ลดหย่อนให้ตรงกับข้อมูลจากธนาคาร
4. แจ้งสิทธิ์ลดหย่อนภาษีผ่านระบบยื่นภาษี
เข้าสู่ระบบยื่นภาษีออนไลน์ของกรมสรรพากร (e-Filing) จากนั้นเลือกหัวข้อค่าลดหย่อน “ดอกเบี้ยเงินกู้ยืมเพื่อซื้อ เช่าซื้อ หรือสร้างอาคารที่อยู่อาศัย” เพื่อกรอกข้อมูลการลดหย่อนในขั้นตอนที่ระบบกำหนด
5. กรอกยอดดอกเบี้ยบ้านตามหนังสือรับรอง
นำยอดดอกเบี้ยที่จ่ายจริงตามที่ระบุไว้ในหนังสือรับรองจากธนาคารมากรอกในระบบ หากเป็นการกู้ร่วม ระบบจะคำนวณและเฉลี่ยยอดดอกเบี้ยตามสัดส่วนของผู้กู้แต่ละคนให้อัตโนมัติ
6. ตรวจสอบข้อมูลและยืนยันการยื่นแบบภาษี
ตรวจสอบความถูกต้องของข้อมูลทั้งหมด ไม่ว่าจะเป็นยอดดอกเบี้ย เลขสัญญา และข้อมูลผู้กู้ ก่อนกดยืนยันการยื่นแบบแสดงรายการภาษีเงินได้ เพื่อป้องกันข้อผิดพลาดที่อาจทำให้ต้องยื่นแก้ไขภายหลัง
วางแผนซื้อบ้านอย่างไร ให้ได้ประโยชน์จากการลดหย่อนภาษีสูงสุด
การเลือกซื้อบ้านนอกจากจะได้ที่อยู่อาศัยที่ถูกใจแล้ว การวางแผนสินเชื่อที่ดีจะช่วยให้ได้รับสิทธิประโยชน์ทางภาษีอย่างเต็มที่
- เปรียบเทียบเงื่อนไขสินเชื่อแต่ละธนาคาร อัตราดอกเบี้ยและเงื่อนไขของแต่ละธนาคารมีความแตกต่างกัน การเปรียบเทียบโปรโมชันสินเชื่อบ้านจากหลายสถาบันการเงินจะช่วยให้ได้อัตราดอกเบี้ยที่เหมาะสมและคุ้มค่าที่สุดในระยะยาว
- เลือกวงเงินกู้และระยะเวลาผ่อนให้เหมาะสมกับรายได้ การกู้ในวงเงินที่พอดีกับความสามารถในการผ่อนชำระ จะช่วยให้บริหารจัดการสภาพคล่องทางการเงินได้ดี ไม่ก่อให้เกิดภาระหนี้ที่หนักเกินไป และยังคงได้ประโยชน์จากดอกเบี้ยที่นำมาลดหย่อนภาษีในแต่ละปี
- วางแผนการเงินระยะยาว ควรคำนึงถึงแผนการรีไฟแนนซ์ (Refinance) เมื่อครบกำหนดเวลา 3 ปี เพื่อขอลดอัตราดอกเบี้ยให้ต่ำลง ซึ่งแม้ดอกเบี้ยจะลดลง แต่ก็ยังสามารถนำมาลดหย่อนภาษีได้ตามจริง ทำให้ประหยัดเงินในกระเป๋าได้มากขึ้น
ดอกเบี้ยบ้านลดหย่อนภาษีได้จริง วางแผนภาษีให้คุ้ม พร้อมเลือกบ้านที่ใช่!
สิทธิประโยชน์ในการนำดอกเบี้ยบ้านมาลดหย่อนภาษี ถือเป็นข้อได้เปรียบสำคัญสำหรับคนมีบ้าน เพราะช่วยแบ่งเบาภาระค่าใช้จ่ายและประหยัดเงินภาษีได้สูงสุดถึง 100,000 บาทต่อปี เพียงแค่ทำความเข้าใจเงื่อนไขการหักลดหย่อน เตรียมเอกสารหนังสือรับรองจากธนาคารให้พร้อม และระมัดระวังเรื่องการแบ่งสิทธิ์ในกรณีกู้ร่วม เพียงเท่านี้ก็สามารถจัดการภาษีประจำปีได้อย่างมีประสิทธิภาพ
สำหรับผู้ที่กำลังมองหาที่อยู่อาศัยคุณภาพจากแสนสิริ มีโครงการหลากหลายรูปแบบที่ออกแบบมา เพื่อตอบโจทย์ทุกการใช้ชีวิต ไม่ว่าจะเป็นคอนโดบนทำเลศักยภาพใจกลางเมืองที่เดินทางสะดวก อย่าง เอ็กซ์ที เทน เอกมัย, เดอะ เบส รัชดา 19 หรือหากต้องการพื้นที่กว้างขึ้น ก็มีทาวน์โฮมฟังก์ชันครบ อย่าง สิริ เพลส บางนา - สุวรรณภูมิ ที่จัดสรรพื้นที่ได้อย่างลงตัว นอกจากนี้ยังมีอณาสิริ ศรีนครินทร์ - แพรกษา 2 โครงการบ้านแฝดดีไซน์ทันสมัย รวมถึงบ้านเดี่ยวระดับพรีเมียม อย่างบูก้าน วอยย์ กรุงเทพกรีฑา, เศรษฐสิริ เกรท วงแหวน - จตุโชติ, บุราสิริ จตุโชติ ที่มอบความสมบูรณ์แบบให้กับทุกคนในครอบครัว สามารถเลือกชมโครงการที่ใช่และเริ่มต้นวางแผนเป็นเจ้าของบ้านพร้อมรับสิทธิประโยชน์ดี ๆ ได้ตั้งแต่วันนี้
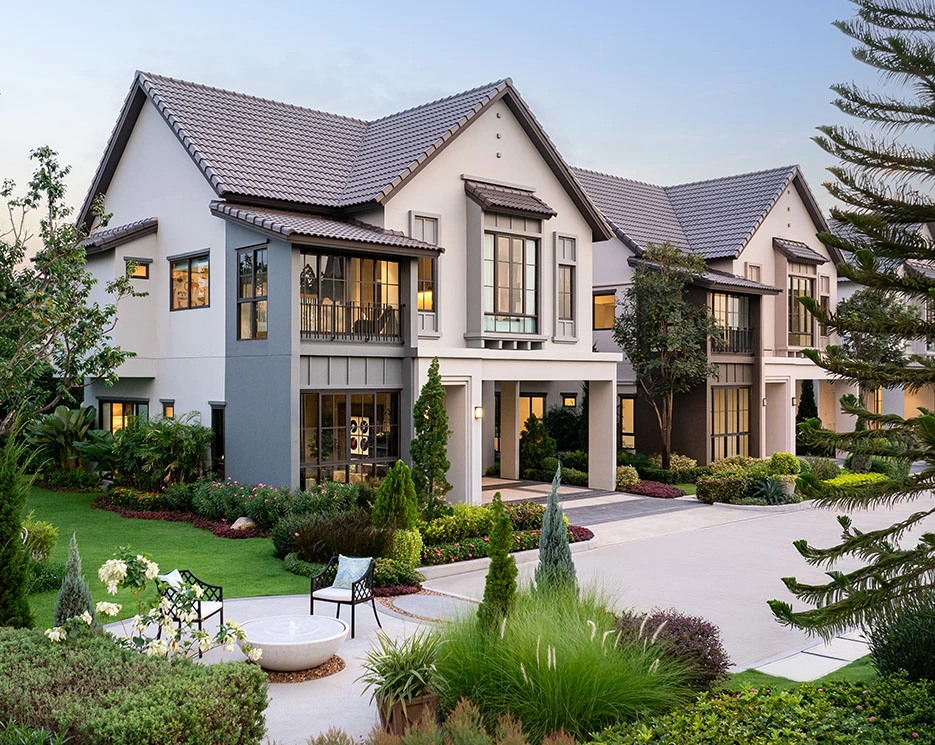
สราญสิริ เวสต์เกต
บ้านเดี่ยว เวสเกต-บางใหญ่ สไตล์ Modern Farmhouse ใกล้ MRT คลองบางไผ่ เพียง 5 นาที สะดวกสบายต่อการเดินทาง
เริ่มต้นที่ 7.99 ล้านบาท*
ค้นหาบ้านที่ถูกใจ บนทำเลที่ใช่ทุกความต้องการ กับบ้านที่แสนสิริใส่ใจทุกรายละเอียด ตั้งแต่การดีไซน์ ไปจนถึงการบริการหลังการขาย Sansiri Service ดุจประหนึ่งคนในครอบครัว พร้อมนำเสนอโปรโมชันโดนใจคนซื้อบ้านโดยเฉพาะ
พบกับ ลดแรง! HOT UNIT คัดพิเศษ บ้านเดี่ยว บ้านแฝด ทาวน์โฮม คอนโด หลากหลายทำเลศักยภาพจากแสนสิริ กว่า 1,000 ยูนิต
คำถามที่พบบ่อย เกี่ยวกับ "ดอกเบี้ยบ้าน ลดหย่อนภาษี"
Q :
กรณีกู้ร่วม แต่มีคนหนึ่งไม่มีรายได้ อีกคนลดหย่อนหักเต็มคนเดียวได้ไหม?
A :
ไม่สามารถทำได้ กฎหมายกำหนดให้ต้องนำยอดดอกเบี้ยที่จ่ายจริงมาหารเฉลี่ยตามจำนวนผู้กู้ร่วมที่มีชื่อในสัญญาอย่างเท่าเทียมกัน ไม่ว่าผู้กู้ร่วมอีกคนจะมีรายได้หรือไม่ หรือไม่ได้เป็นผู้จ่ายค่าผ่อนบ้านเลยก็ตาม สิทธิลดหย่อนจะต้องถูกแบ่งตามสัดส่วนจำนวนคนกู้เสมอ
Q :
ดอกเบี้ยจากการรีไฟแนนซ์ (Refinance) นำมาลดหย่อนภาษีได้หรือไม่?
A :
สามารถนำมาลดหย่อนได้ตามปกติ ตราบใดที่การรีไฟแนนซ์นั้นเป็นการกู้ยืมเพื่อชำระหนี้สินเชื่อที่อยู่อาศัยเดิม และวงเงินกู้ใหม่ไม่เกินวงเงินกู้คงเหลือของสัญญาเดิม หากวงเงินใหม่สูงกว่า จะนำมาลดหย่อนได้เฉพาะสัดส่วนดอกเบี้ยที่คำนวณจากยอดหนี้เดิมเท่านั้น
Q :
ต้องเป็นบ้านมือหนึ่งเท่านั้นหรือไม่ถึงจะลดหย่อนได้?
A :
ไม่จำเป็น ไม่ว่าจะเป็นการกู้ซื้อบ้านมือหนึ่ง หรือบ้านมือสอง การกู้เพื่อปลูกสร้างบ้านบนที่ดินของตนเอง หรือแม้แต่การซื้อคอนโดมิเนียม หากเข้าเงื่อนไขการกู้ยืมจากสถาบันการเงินเพื่อใช้เป็นที่อยู่อาศัยและมีการจำนองถูกต้อง ก็สามารถนำดอกเบี้ยมาลดหย่อนภาษีได้ทั้งหมด
Q :
ผ่อนบ้านปีแรก ลดหย่อนภาษีได้หรือไม่?
A :
สามารถลดหย่อนได้ โดยจะนับจากยอดดอกเบี้ยที่จ่ายจริงในปีปฏิทินนั้น ตั้งแต่ 1 มกราคม - 31 ธันวาคม หากเพิ่งเริ่มผ่อนบ้านในช่วงปลายปี ก็สามารถนำดอกเบี้ยที่เกิดขึ้นจริงในช่วงเดือนนั้น ๆ มาขอลดหย่อนภาษีได้ตามจำนวนที่ปรากฏในหนังสือรับรองจากธนาคาร


บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม

-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม >
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม >
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม >
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม >
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม >
#Tag ยอดนิยม
โครงการที่น่าสนใจ

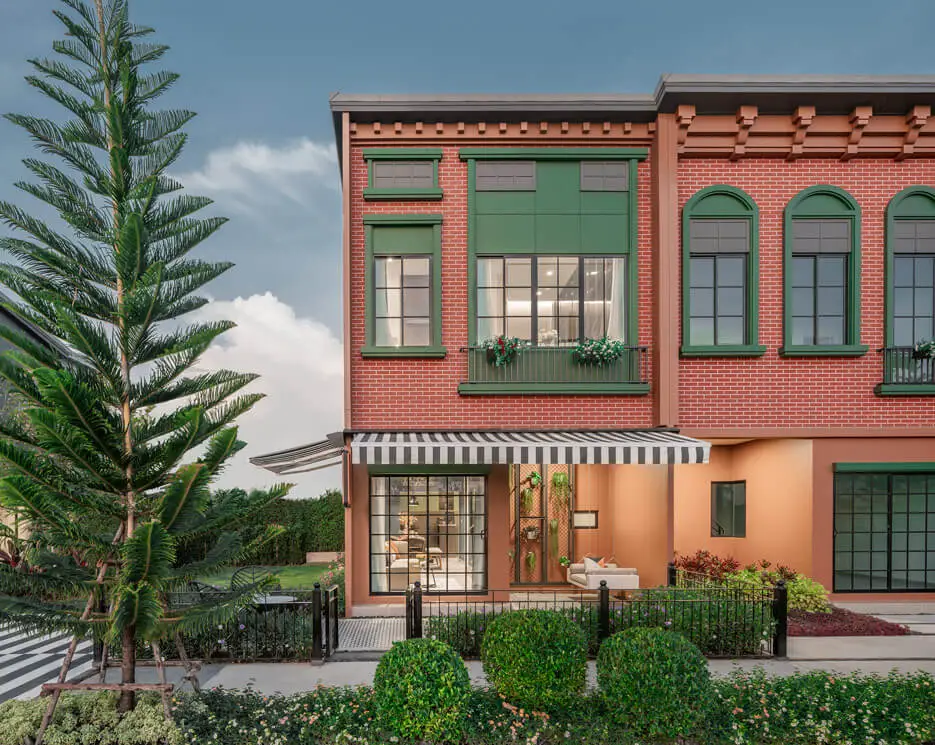
สิริ เพลส บางนา - สุวรรณภูมิ
ทาวน์โฮมใหม่ ทำเลใกล้สนามบินสุวรรณภูมิ พร้อมความสะดวกครบครัน ท่ามกลางบรรยากาศ New York City
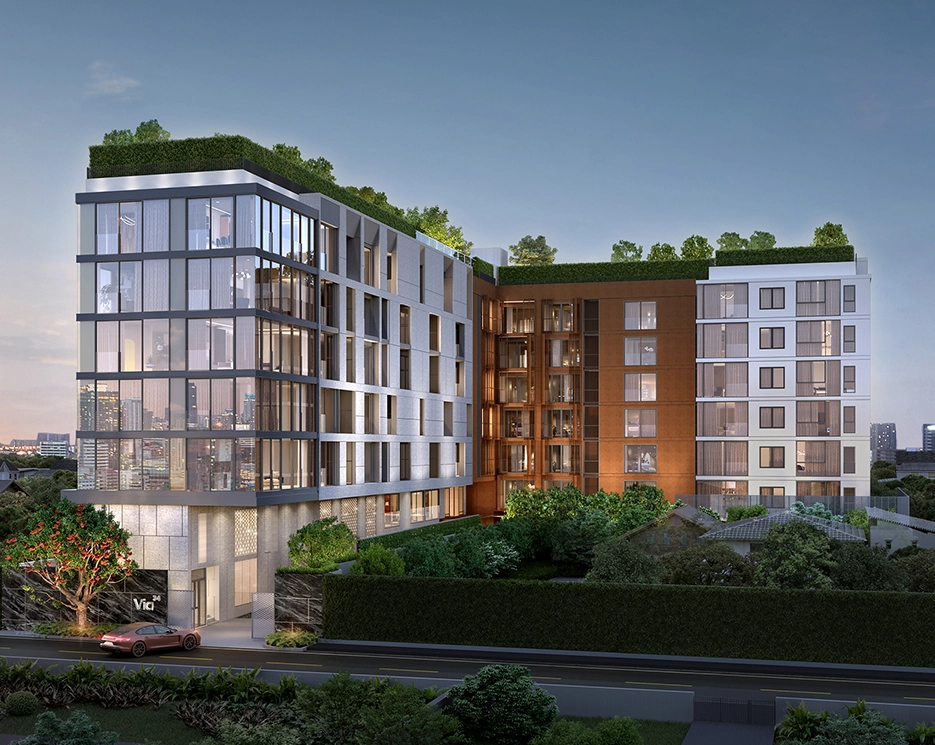
เวีย 34
คอนโดมิเนียม Low Rise ใจกลางสุขุมวิท ส่วนตัวสูงสุดเพียง 45 ยูนิต ใกล้ BTS สุขุมวิททองหล่อ เพียง 300 เมตร บนทำเลแห่งไลฟ์สไตล์ที่ครบครัน ใช้ชีวิตได้เต็มที่
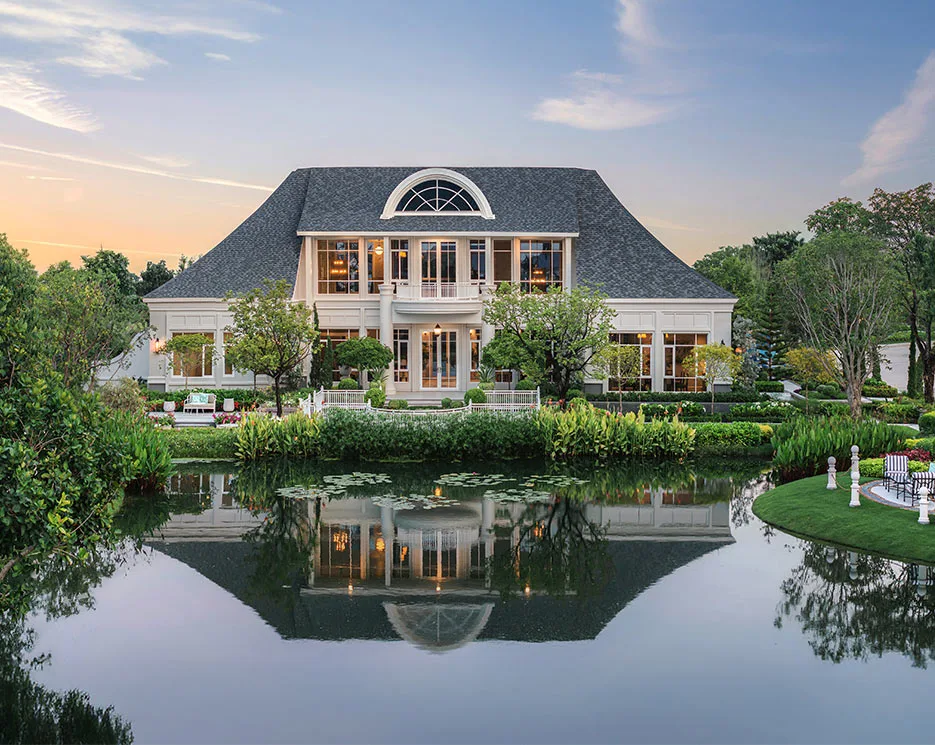
บุราสิริ จตุโชติ
บ้านเดี่ยวบรรยากาศรีสอร์ท ในสไตล์ New England บุราสิริ จตุโชติ เชื่อมต่อพระยาสุเรนทร์ ใกล้ทางด่วนรามอินทรา-อาจณรงค์ และถนนกาญจนภิเษก สะดวกสบายครบครัน

เดอะ เบส รัชดา 19
เอ็กซ์ที เทน เอกมัย
คอนใหม่ใจกลางเอกมัยจากแสนสิริ ใกล้ดองกิ ทองหล่อ และ BTS เอกมัย
อณาสิริ ศรีนครินทร์ - แพรกษา 2
บ้านเดี่ยวและบ้านแฝดโครงการใหม่ ดีไซน์ LAGOM ปรับสมดุลการใช้ชีวิต ใกล้รถไฟฟ้า BTS สายสีเขียว เพียง 2.3 กม. เดินทางสะดวก เชื่อมต่อเมืองง่าย
บูก้าน วอยย์ กรุงเทพกรีฑา
โครงการใหม่ หนึ่งใน Sansiri Luxury Collection 5 นาทีถึง Brighton College 30 นาที* ถึงทองหล่อ
เศรษฐสิริ เกรท วงแหวน - จตุโชติ
เศรษฐสิริ เกรท วงแหวน-จตุโชติ บ้านเดี่ยว 100 ตร.ว. ใกล้พระยาสุเรนทร์ เป็นส่วนตัว บนทำเลจตุโชติเชื่อมต่อพระยาสุเรนทร์ ใกล้ทางด่วนและแหล่งไลฟ์สไตล์ชั้นนำ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”

อัตราดอกเบี้ยบ้าน ตุลาคม 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด
อัตราดอกเบี้ยบ้าน เดือนตุลาคม 2569 MRR ปัจจุบัน จากธนาคารชั้นนำ พร้อมความรู้ดอกเบี้ยบ้าน MRR และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยรีไฟแนนซ์บ้าน คอนโด ธนาคารไหนดี 2569 เบี้ยต่ำ เงื่อนไขดี
ดอกเบี้ยรีไฟแนนซ์ บ้าน คอนโด (Refinance) ปี 2569 ธนาคารไหนดี เปรียบเทียบอัตราดอกเบี้ยจากธนาคารชั้นนำ และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยบ้าน ตุลาคม 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด
อัตราดอกเบี้ยบ้าน เดือนตุลาคม 2569 MRR ปัจจุบัน จากธนาคารชั้นนำ พร้อมความรู้ดอกเบี้ยบ้าน MRR และเครื่องมือคำนวณเงินกู้เบื้องต้น
อัตราดอกเบี้ยรีไฟแนนซ์บ้าน คอนโด ธนาคารไหนดี 2569 เบี้ยต่ำ เงื่อนไขดี
ดอกเบี้ยรีไฟแนนซ์ บ้าน คอนโด (Refinance) ปี 2569 ธนาคารไหนดี เปรียบเทียบอัตราดอกเบี้ยจากธนาคารชั้นนำ และเครื่องมือคำนวณเงินกู้เบื้องต้น
คำถามที่พบบ่อย
- Q :
- ทำไมถึงต้องซื้อบ้านที่แสนสิริ?
-

- A :
- แสนสิริเป็นผู้พัฒนารายใหญ่ของไทย มาพร้อมโครงการมากมายที่ตอบรับทุกไลฟ์สไตล์การใช้ชีวิต ไม่ว่าจะเป็น
- โครงการบ้านและคอนโดใกล้รถไฟฟ้า BTS, MRT
- คอนโดใกล้มหาวิทยาลัย
- บ้านและคอนโดเลี้ยงสัตว์ได้
- โครงการคอนโดเพื่อการลงทุน
และอื่น ๆ อีกมากมาย สามารถดูเพิ่มเติมได้ที่เว็บไซต์แสนสิริ https://www.sansiri.com/thai/
- Q :
- ซื้อบ้านหรือเช่าดีกว่ากัน?
-
- A :
- - ซื้อบ้าน เป็นการลงทุนระยะยาว แต่สามารถสร้างสินทรัพย์ให้ตัวเองได้ และถ้าเลือกซื้อในทำเลที่ดีมีแนวโน้มที่จะสร้างกำไรได้
- เช่าบ้าน เหมาะกับคนที่ยังไม่มั่นใจเรื่องทำเล และไม่ต้องการที่จะมีภาระผูกพันระยะยาว แต่ก็จะไม่มีทรัพย์สินเป็นของตัวเอง และค่าเช่าอาจจะเพิ่มขึ้นหรือถูกบังคับให้ย้ายออก หากเจ้าของบ้านต้องการขายหรือใช้งานเอง
สามารถเลือกดูโครงการบ้านเดี่ยวและทาวน์โฮมน่าลงทุนที่คุ้มค่าน่าซื้อได้ที่แสนสิริ
- Q :
- จะรู้ได้ยังไงว่าที่อยู่อาศัยแบบไหนเหมาะกับไลฟ์สไตล์ของคุณ?
-
- A :
- - คอนโด เหมาะกับคนที่ต้องการพักอยู่อาศัยในตัวเมือง และต้องการความสะดวกสบายในการเดินทาง เช่น คอนโดติดรถไฟฟ้า BTS - MRT - Airport Link ที่มาพร้อมกับราคาที่หลากหลาย ได้แก่ คอนโดไม่เกิน 3 ล้าน หรือ คอนโดราคาไม่เกิน 7 ล้าน
- ทาวน์โฮม เหมาะกับครอบครัวขนาดเล็กที่ต้องการพื้นที่มากขึ้นในราคาที่เอื้อมถึง เช่น ทาวน์โฮมราคา 3 - 5 ล้าน และ ทาวน์โฮม ราคาไม่เกิน 7 ล้าน
- บ้านเดี่ยว เหมาะกับครอบครัวที่ต้องการความเป็นส่วนตัว พื้นที่กว้างขวาง บนทำเลที่เลือกสรรได้ เช่น บ้านเดี่ยวย่านกรุงเทพกรีฑา - พัฒนาการ หรือ บ้านเดี่ยวทำเลต่างจังหวัด เป็นต้น และมีให้เลือกหลากหลายราคา เช่น บ้านเดี่ยวราคาไม่เกิน 7 ล้าน, บ้านราคา 10 ล้าน และโครงการบ้านหรู
สามารถค้นหาบ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด ที่เหมาะกับไลฟ์สไตล์คุณได้ที่ แสนสิริ
- Q :
- อยากได้บ้านเดี่ยว ทาวน์โฮม และคอนโด ราคาดี มีวิธีค้นหายังไงบ้าง?
-
- A :
- - ติดตามโปรโมชันดีๆ จากโครงการผู้พัฒนา
- เปรียบเทียบราคาจากหลายแหล่ง
- เลือกทำเลที่มีศักยภาพเติบโตได้ในอนาคต
แสนสิริมีโปรโมชันดี ๆ สำหรับคนที่อยากมี บ้านเดี่ยว, ทาวน์โฮม, คอนโด และ บ้านแฝด บนทำเลศักยภาพ
บทความที่เกี่ยวข้องกับ “สินเชื่อและการเงิน”
คู่มืออสังหาฯยอดนิยม
-
อัตราดอกเบี้ยบ้าน ล่าสุด 2569 MRR ปัจจุบัน สินเชื่อบ้าน-คอนโด | แสนสิริ อ่านเพิ่มเติม >
-
เปรียบเทียบดอกเบี้ยบ้าน กู้ซื้อบ้านธนาคารไหนดี ดอกเบี้ยต่ำ อ่านเพิ่มเติม >
-
ค่าใช้จ่ายโอนบ้านให้ลูกปี 2569 เท่าไหร่ ต้องเตรียมอะไรบ้าง อ่านเพิ่มเติม >
-
รวมเรื่องต้องรู้ เงินเดือนเท่านี้ กู้บ้านได้เท่าไร อ่านเพิ่มเติม >
-
วันหยุด 2569 ไปไหนดี? เช็กวันหยุดยาว พร้อม 5 ซีรีส์แนะนำสายติดบ้าน อ่านเพิ่มเติม >